
ライフプランのしくみ
シナリオは今日の家計から始まり、将来の各年(または各月、各四半期)について同じ計算を繰り返します。- 銀行口座、現金、株式・暗号資産、不動産、車両などの資産は、それぞれの率で価値が増えたり減ったりします。
- ローン、住宅ローン、人から借りているお金などの負債は、利息で増え、予定した返済で減ります。
- 収入から支出を引いた額が、毎年手元に残る金額です。そのうち投資に回すと決めた分は資産に加わり、残りは現金としてプランに残ります。
- 退職日から受け取る年金などの将来のイベントは、指定した日付からこれらの金額を変えます。ライフプランに将来のイベントを追加するをご覧ください。
最初のシナリオを作成する
シナリオを作成すると、finerdは口座の現在の残高と、カテゴリごとの収入と支出をシナリオにコピーします。口座は何も変わりません。シナリオは、自由に編集できる独立したコピーです。- Web
- iOS
- レポートを開き、ライフプランを選択します。
- 最初のシナリオを作成を選択します。
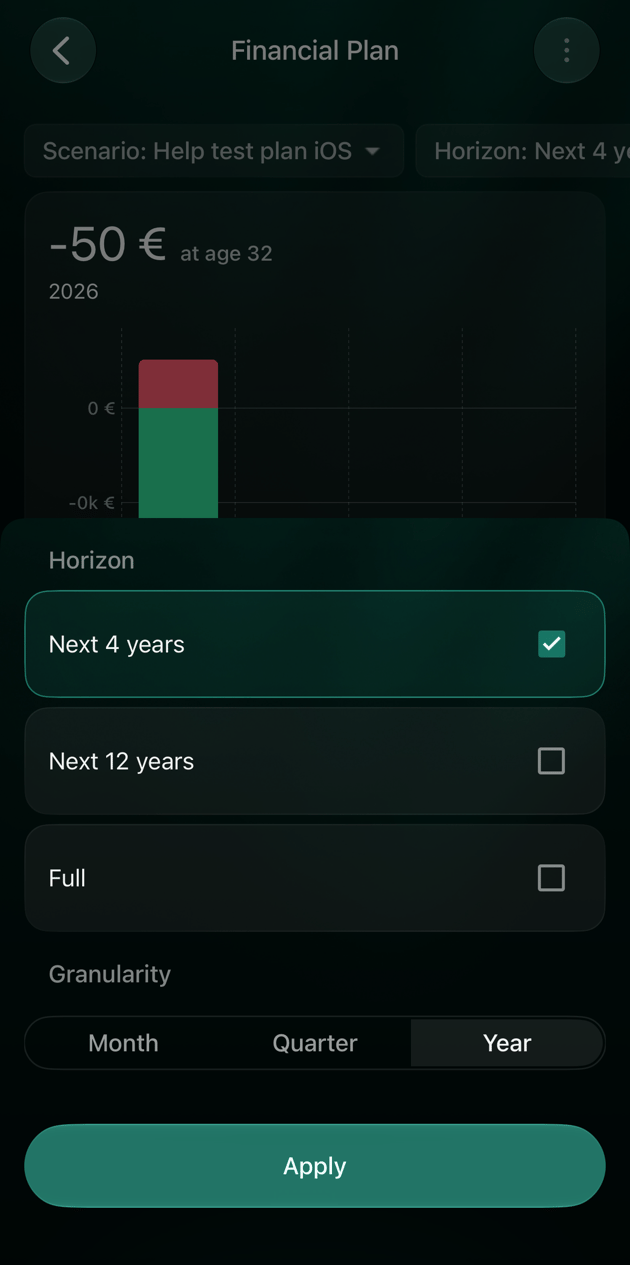
- 月、四半期、年のいずれかを選び、適用を選択します。シナリオの金額はすべて、月ごと、四半期ごと、または年ごとの金額になります。これはあとから変更できません。
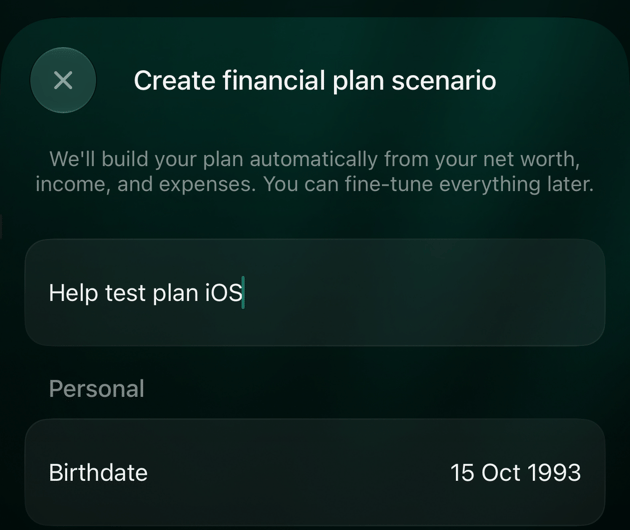
- シナリオ名に「基本プラン」などの名前を入力します。
- 生年月日を選択し、自分の生年月日を選びます。finerdは20年前の日付を提案するので、変更してください。
- 以下のセクションで説明するほかの設定を確かめて、保存を選択します。
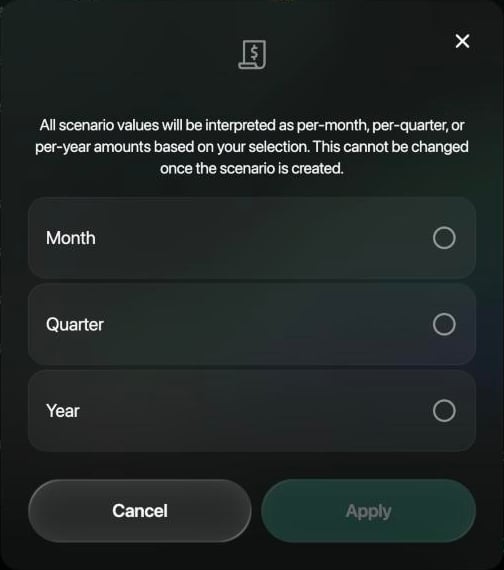
金額を月ごと、四半期ごと、年ごとのどれにするかを選びます。
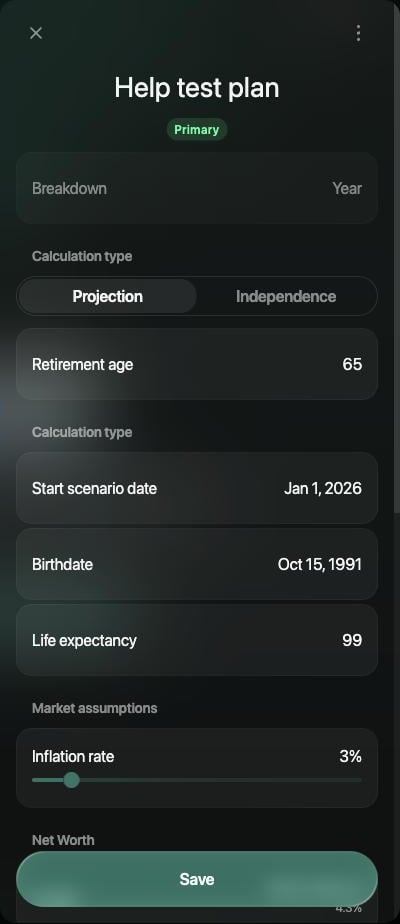
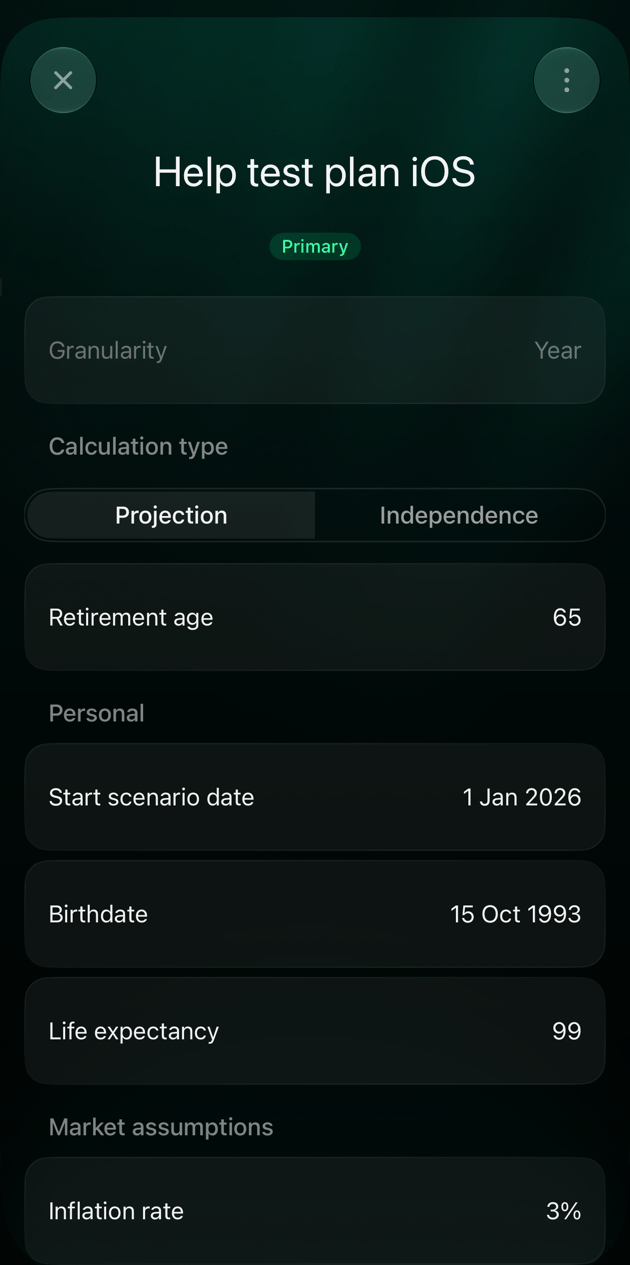
新しいシナリオ。名前の下の設定は、次のセクションで説明します。
年齢と期間を設定する
これらの設定で、プランの期間と退職の時期が決まります。- 計算方法は、予測なら入力した退職年齢(最初は65)を使います。経済的自立を選ぶと、代わりに仕事を辞められる最も早い年齢を計算します。経済的自立の年齢を調べるをご覧ください。
- シナリオの開始日は、今年の初めからか今日です。iOSでは、これを変更すると口座からシナリオが作り直され、編集した金額が置き換わります。
- 生年月日で、プランの各年の年齢が決まります。
- 想定寿命は、プランを計算する最後の年齢です(最初は99)。1991年生まれで想定寿命が99なら、プランは2090年に終わります。
資産と負債を確かめる
純資産の下の資産または負債を選択すると、finerdが追加した口座が表示されます。各行には、残高と年率が表示されます。口座を選択すると、金額や率を変更できます。
家具や電子機器などの持ち物は資産のリストにないため、率を設定できません。ただし、グラフには現在の価値で表示されることがあります。
銀行口座の率にはその口座の金利を、投資には期待するリターンを設定します。資産とローンについては、それぞれ専用の記事があります。資産を管理するとローンや住宅ローンを管理するをご覧ください。
ローンの返済を計画する
finerdは各ローンを金利付きで追加しますが、返済は設定されていません。設定するまでローンは毎年増え、純資産を押し下げます。ローンごとに開いて、返済で次のどちらかを選びます。- 金額を選び、年間返済額に返済額を入力する。
- 期間(年)を選び、返済年数に残りの年数を入力する。finerdが、その期間でローンを完済できる均等な返済額を計算します。
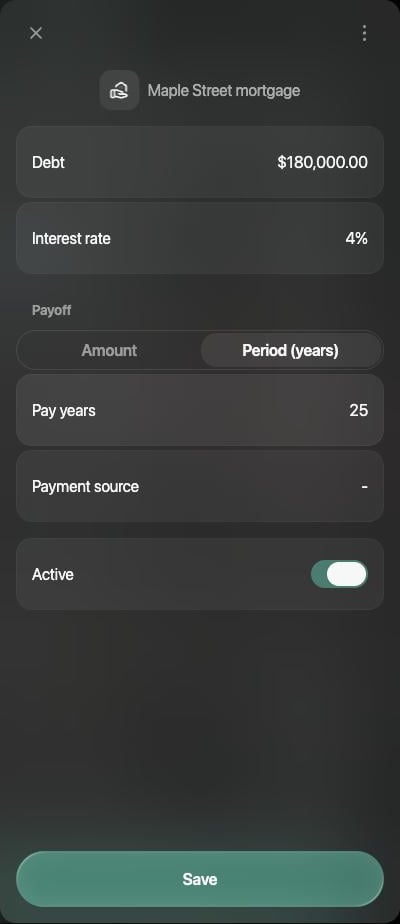
25年で返済する住宅ローン。
口座をプランから外す
口座を削除せずにプランから外すには、オフにします。- Webでは、口座を開いて有効をオフにします。
- iOSでは、口座を左にスワイプして無視をタップします(無視しないで元に戻ります)。または、口座を開いてシナリオで有効をオフにします。
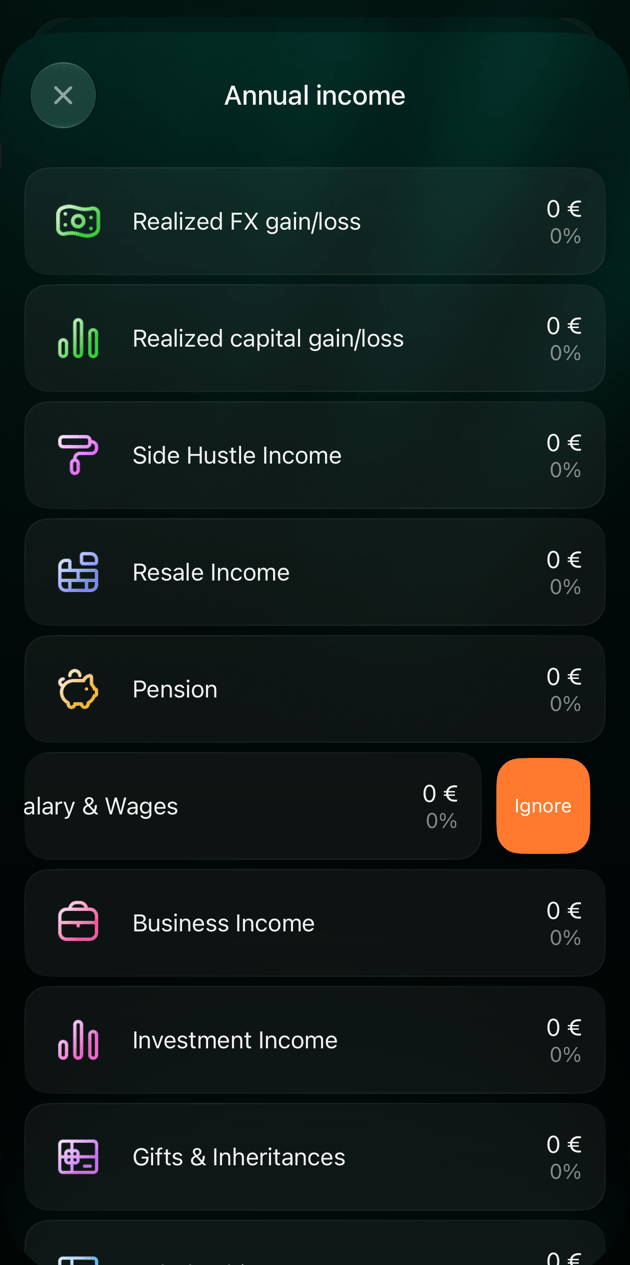
iOSでは、行を左にスワイプすると無視できます。
収入と支出を設定する
損益の下の年間収入と年間支出には、最近の取引をもとにした、カテゴリごとの収入と支出が入っています。月ごとや四半期ごとのシナリオでは、月間収入と月間支出、または四半期収入と四半期支出という名前になります。 どちらかを選択すると、カテゴリが表示されます。カテゴリを開くと、金額や伸び率(収入の伸び率または支出の伸び率、最初は年3%)を変更できます。金額が0のカテゴリは、保存するとシナリオから削除されます。 昇給、子どもの誕生、年金など、将来のある日付から収入や支出を変えるには、代わりにイベントを追加します。ライフプランに将来のイベントを追加するをご覧ください。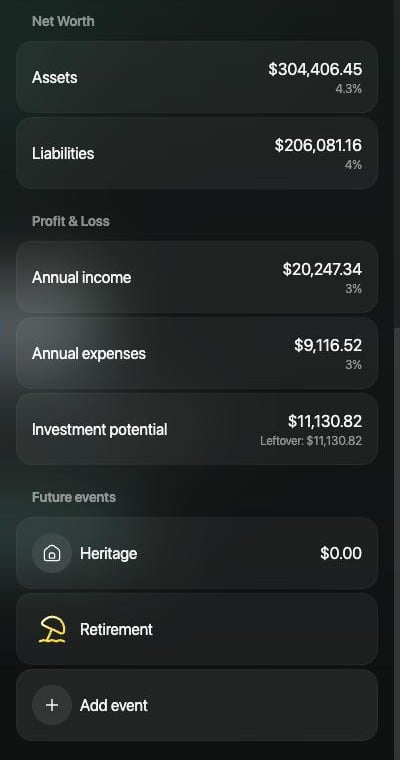
プランの出発点になる合計。純資産、収入、支出、投資に回せる残り。
インフレ率と伸び率を設定する
市場の前提のインフレ率は、最初は3%です。finerdはこれを2つの目的で使います。- 資産の伸びからインフレ分を差し引き、資産を現在のお金の価値で表示します。
- 独自の伸び率がない収入や支出の伸び率になります。
余ったお金を投資に回す
投資余力は、収入から支出を引いた金額で、毎年投資に回せるお金です。残りは、そのうちまだ割り当てていない分です。 定期的な投資を計画するには、次のようにします。- 投資余力を選択します。
- 証券口座など、投資先の資産を選択します。
- 年間の積立計画(または月間の積立計画、四半期の積立計画)で、次のどちらかを選びます。
- 金額を選び、毎年追加する金額を入力する。
- 割合を選び、給与などの収入カテゴリを選んで、その割合を入力する。
- 保存(iOSでは適用)を選択し、シナリオを保存します。
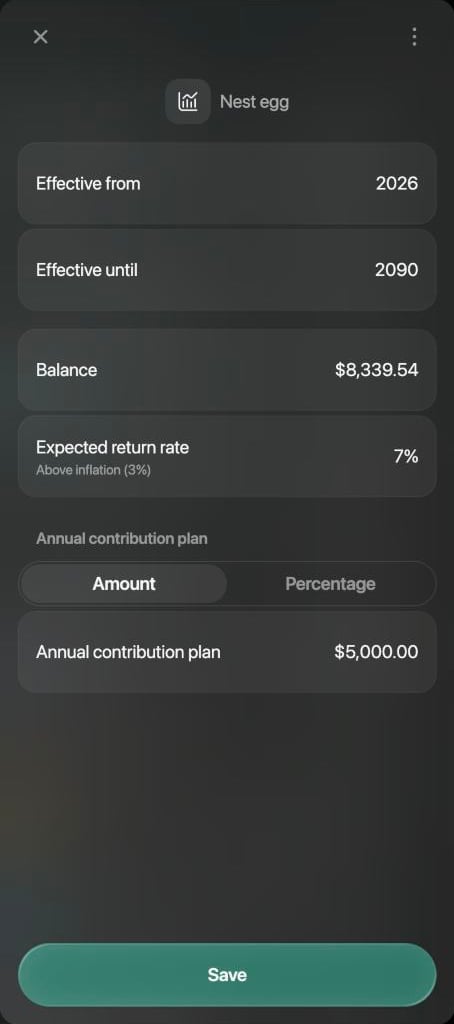
期待利回り7%の投資口座に年5,000 USDを積み立てる。
ライフプランの見方
グラフには、プランの各年の純資産が表示されます。資産はゼロより上に、負債はゼロより下に表示されます。- Web
- iOS
- 開始時の純資産は、プランの出発点です。退職年齢時の純資産は、退職する年のプランの値で、開始時からの変化も表示されます。表示を年にしているときに表示されます。
- 傘のアイコンは、退職する年を示します。
- 棒にポインタを合わせると、その年の年齢、口座の種類ごとのプランが表示されます。過去と今年については、実際の金額とプランとの差も表示されます。
- シナリオ名の横の年で、グラフを月ごとや四半期ごとに切り替えられます。
- 目のアイコンでグラフを非表示にできます。グラフの下の表には、口座の種類ごと、口座ごとのプランが年ごとに表示されます。コピーで表をコピーできます。
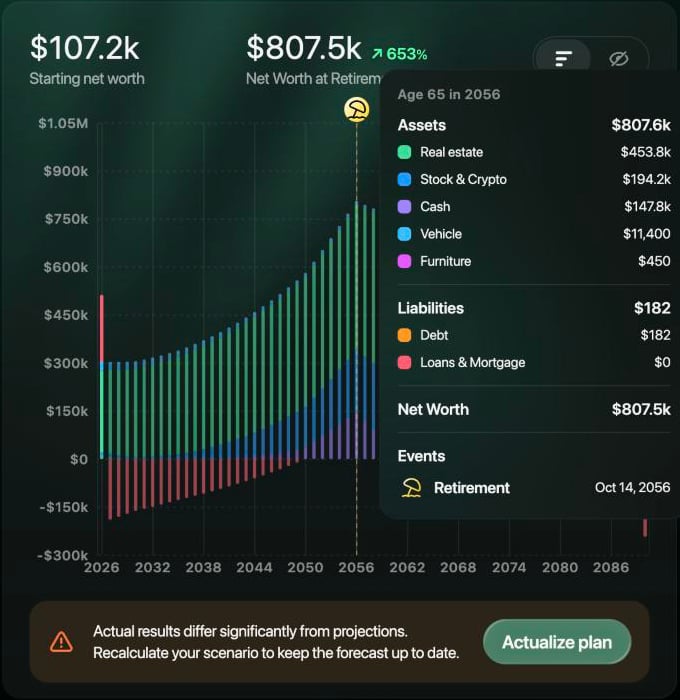
棒にポインタを合わせると、その年のプランが表示されます。ここでは退職する年で、住宅ローンは完済し、貯蓄はピークに達しています。
次のステップ
- ライフプランに将来のイベントを追加する(家や車の購入、子ども、転職、ローン、年金)
- シナリオを比較・更新する(シナリオをコピーして別の選択肢を試す、シナリオを並べて比較する、経済的自立の年齢を調べる、プランを実績に合わせる)
- $1,000は将来いくらになるか(複利のしくみ)