
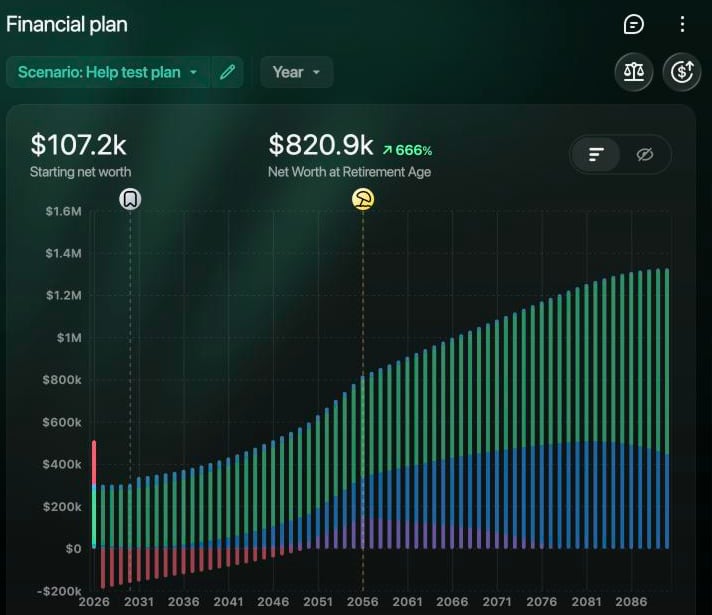
Webのライフプランのシナリオ。現在の純資産、退職時の純資産、プランの終わりまでの各年の純資産が表示されます。
しくみ
ライフプランはシナリオとして作成します。finerdは、口座の現在の残高と、カテゴリごとの収入と支出をシナリオにコピーします。シナリオは独立したコピーなので、編集しても口座は変わりません。そのうえで、年齢、資産ごとの伸び率、ローンの金利、インフレ率、投資する金額を設定します。 finerdは将来の各年について、資産をそれぞれの率で増やし、ローンに利息を加えて予定した返済額を差し引き、収入から支出を引いた残りを加えます。資産の金額は現在のお金の価値で表示されます。インフレ率が3%なら、年7%の利益が出る投資は、プラン上では年約3.9%で増えます。退職後などに支出が収入を上回ると、その差額は資産から支払われます。 詳しい説明はライフプランのしくみをご覧ください。資産が増えるしくみの考え方は、$1,000は将来いくらになるかで説明しています。ライフプランでわかること
よく出てくる用語
- シナリオは、ライフプランの1つのバージョンです。年齢、率、投資、イベントをシナリオごとに持ちます。複数のシナリオを残して比較できます。
- メインシナリオは、レポート、ホームのウィジェット、実績がプランと異なるときの警告に使われるシナリオです。最初のシナリオがメインシナリオになります。
- 将来のイベントは、購入、転職、ローン、年金など、選んだ日付から起きる変化です。
- 現在のお金の価値は、将来の資産額からインフレ分を差し引いた金額です。今の物価と比べられます。
まずはここから
次の順に読んで、ライフプランを設定します。1. ライフプランを作成する
口座からシナリオを作成し、年齢、率、投資を設定して、予測を読み解きます。
2. 将来のイベントを追加する
家や車、転職、子ども、ローン、年金。
3. シナリオを比較・更新する
別の選択肢を試し、経済的自立の年齢を調べ、プランを最新の状態に保ちます。
基礎知識
なぜライフプランを作るのか?
予算ではわからず、ライフプランでわかること。早く始めることが大切な理由。
$1,000は将来いくらになるか
複利とインフレをわかりやすい数字で説明し、ライフプランでの表示も紹介します。