
Comment finerd enregistre un prêt
Un compte de prêt contient un seul nombre : ce que tu dois encore, avec un signe moins. Un crédit immobilier dont il reste 180,000 USD à rembourser a un solde de −180,000 USD. Quand tu en rembourses 290 USD, le solde passe à −179,710 USD. Le signe compte. finerd ne rend pas le montant d’un prêt négatif à ta place : si tu saisis 180,000 sans le signe moins, finerd le traite comme de l’argent que tu possèdes, l’affiche parmi tes actifs et l’ajoute à ton patrimoine net. Voir Si le prêt apparaît comme un actif. finerd ne connaît ni ton taux d’intérêt, ni la durée du prêt, ni son échéancier, et il n’ajoute pas d’intérêts au solde. Le solde ne change qu’avec les échéances et les vérifications que tu enregistres. Pour qu’il reste conforme à celui de ton organisme prêteur, compare-le de temps en temps avec le relevé de ton prêt ; voir Enregistrer une échéance. Tu ne peux pas connecter un prêt à finerd. Si ta connexion bancaire comprend un prêt, il arrive sous Comptes bancaires avec un solde négatif, et un compte connecté ne peut pas changer de type.Ajouter un prêt ou un crédit immobilier
Dans l’exemple, un crédit immobilier est suivi sous le nom Maple Street mortgage, avec 180,000 USD restant à rembourser.- Web
- Android
- iOS
- Ouvre Comptes, sélectionne Ajouter un compte, puis Prêts et hypothèques.
- Saisis un nom, comme Maple Street mortgage, puis sélectionne Continuer.
- Dans Définir le solde actuel, saisis d’abord un signe moins, puis le montant que tu dois : -180000. Tu peux utiliser la touche − de la calculatrice ou de ton clavier.
- Vérifie la devise et sélectionne Continuer.
- Sélectionne Enregistrer.
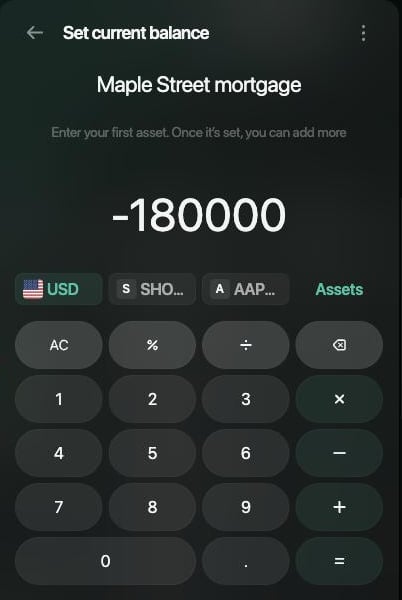
Saisis le montant dû avec un signe moins.
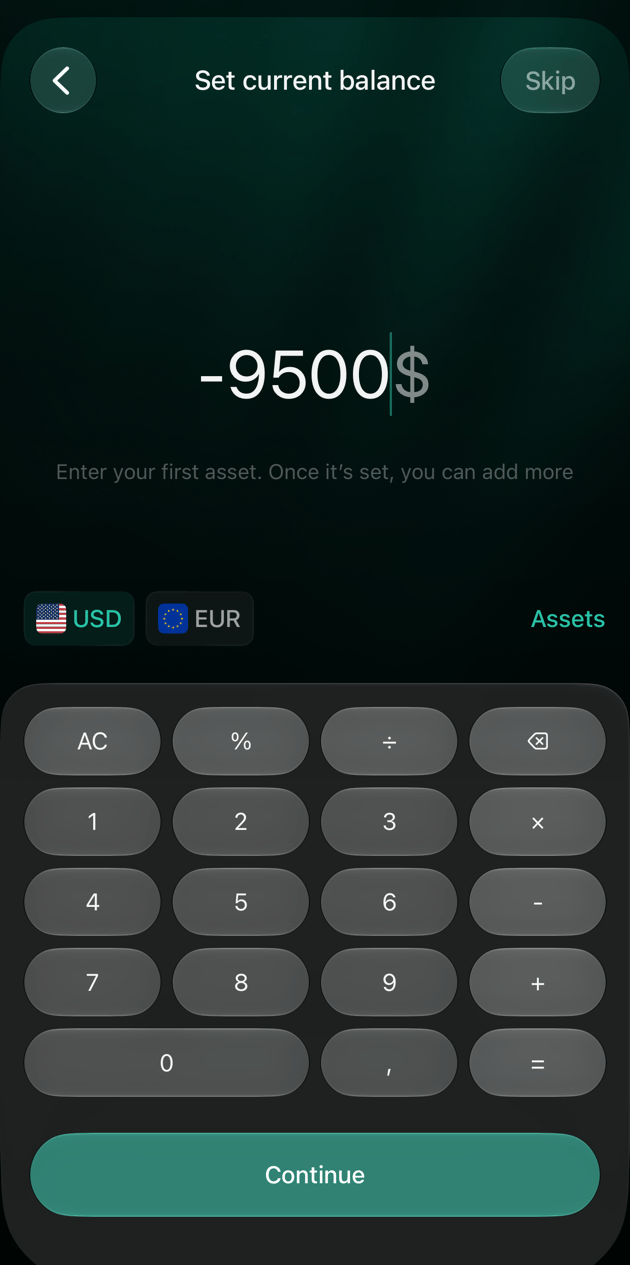
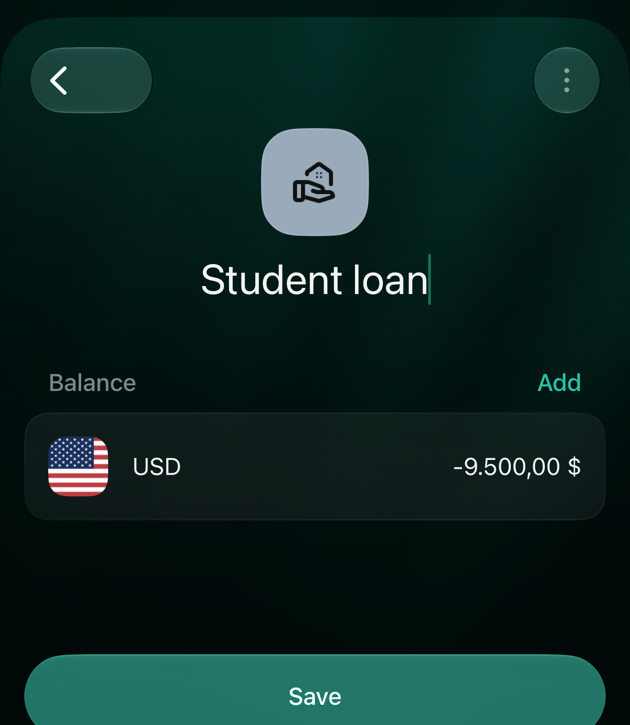
Si le prêt apparaît comme un actif
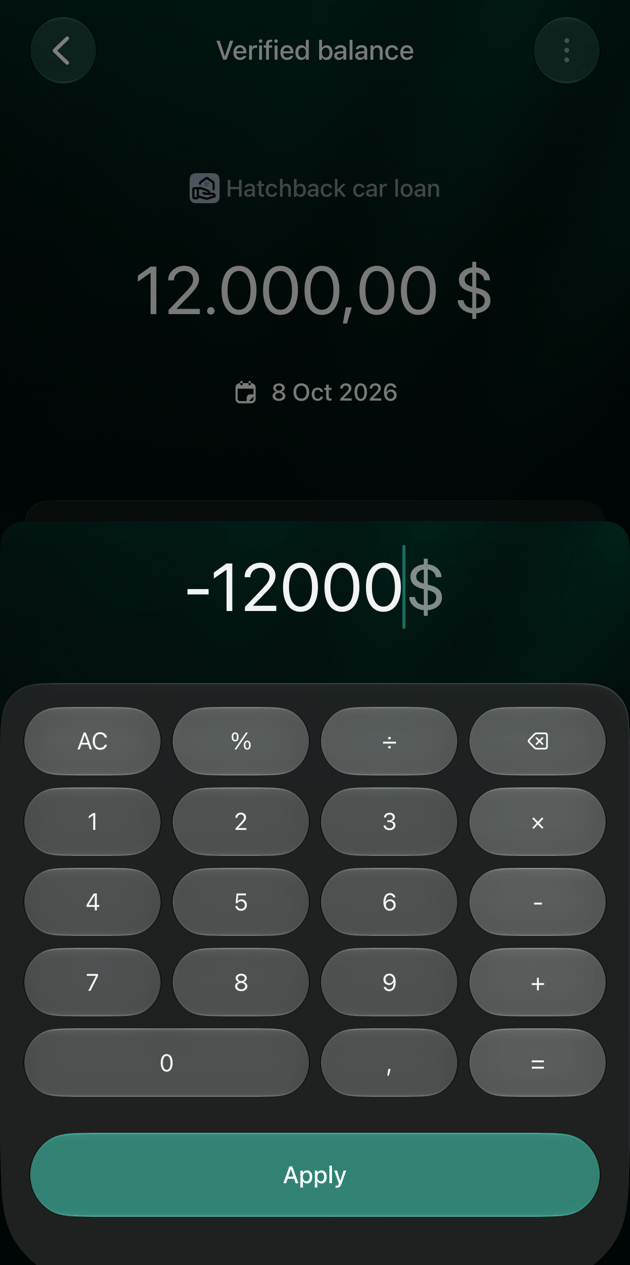
Si tu as saisi le montant sans signe moins, le prêt compte comme quelque chose que tu possèdes. Sur le web, il apparaît dans la colonne Actifs de Comptes au lieu de Passifs ; sur Android et iOS, le solde n’a pas de signe moins. Corrige le montant saisi lors de l’ajout du prêt. Dans l’exemple, Hatchback car loan a été ajouté avec 12,000 au lieu de −12,000.- Web
- Android
- iOS
- Ouvre Comptes, sélectionne le prêt, puis son solde, par exemple USD.
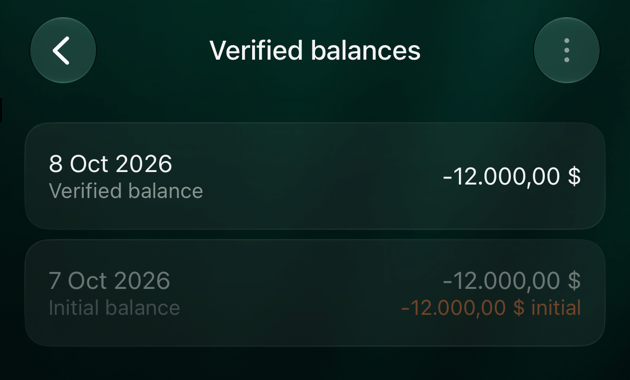
- Dans Soldes vérifiés, sélectionne la vérification du jour où tu as ajouté le prêt.
- Sélectionne le montant, saisis-le avec un signe moins, par exemple -12000, puis sélectionne un endroit en dehors de la calculatrice pour l’appliquer.
- Sélectionne Enregistrer.
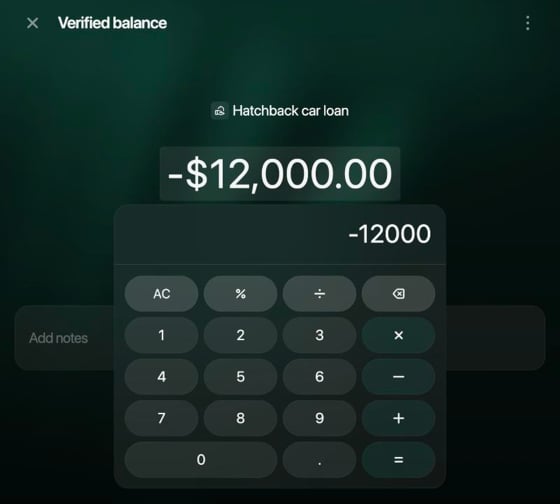
Saisis de nouveau le montant avec un signe moins.
Enregistrer une échéance
Enregistre une échéance de prêt comme un virement du compte avec lequel tu as payé vers le compte du prêt. L’argent quitte ton compte bancaire et la dette diminue du même montant. finerd affiche le paiement comme Commerçant inconnu, et non comme Virement interne (dans un espace créé en anglais : Unknown merchant et Internal transfer), et ne le compte pas comme une dépense. Un paiement à ton organisme prêteur couvre généralement aussi des intérêts. Les intérêts sont un coût : si tu veux les voir dans tes dépenses, sépare-les avec un fractionnement. La partie intérêts va dans une catégorie de dépense, et seul le reste réduit le prêt. Le relevé de ton organisme prêteur indique comment un paiement se répartit. Dans l’exemple, une échéance de crédit auto de 350 USD payée depuis Pine checking couvre 290 USD de capital et 60 USD d’intérêts.- Ajoute un virement : Ajouter une transaction sur le web, + sur Android et iOS, puis Virement interne ou retrait DAB.
- Comme compte d’où l’argent est parti, choisis le compte avec lequel tu as payé, par exemple Pine checking, et saisis le paiement entier, 350.
- Comme compte où l’argent est arrivé, choisis le prêt. Les comptes de prêt sont classés sous Prêts et hypothèques.
- Vérifie le montant reçu et continue. finerd ouvre la transaction.
- Pour enregistrer les intérêts, sélectionne Fractionner à côté de À, choisis une catégorie de dépense, comme Frais bancaires (dans un espace créé en anglais : Bank fees), et saisis les intérêts, 60. La ligne du prêt garde le reste, soit 290 USD.
- Sélectionne Enregistrer.
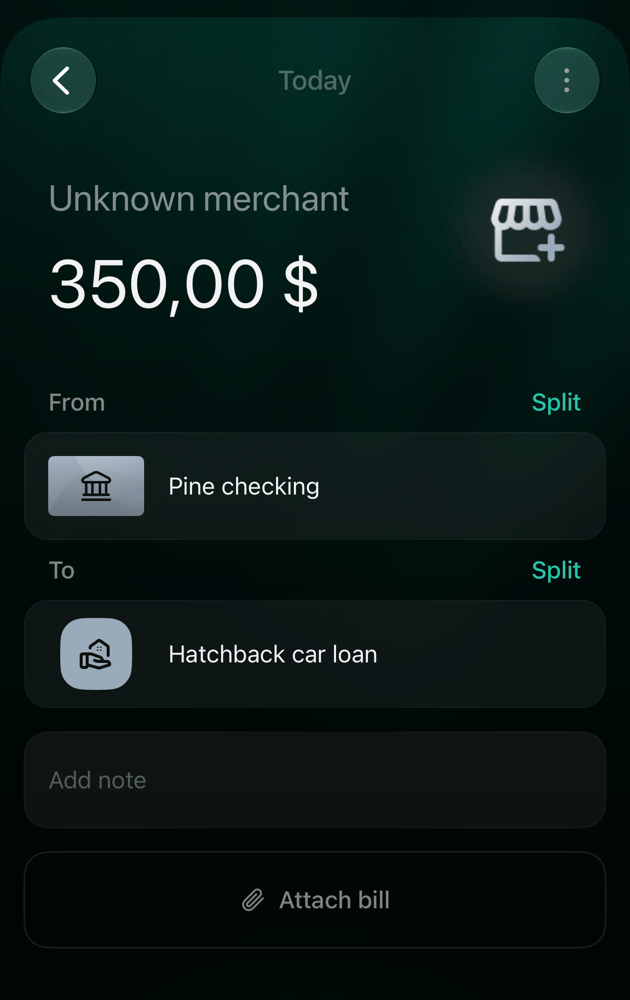
Une échéance est un virement de ton compte vers le prêt.
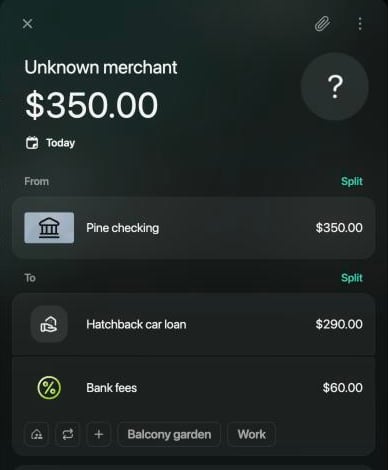
La partie intérêts va dans une catégorie de dépense.
Où apparaît le prêt
Comptes affiche tes prêts sous Prêts et hypothèques. Sur le web, le montant dû se trouve dans la colonne Passifs, sans signe moins ; la page du prêt, elle, affiche le solde avec le signe moins. Sur Android et iOS, la liste affiche le solde avec le signe moins.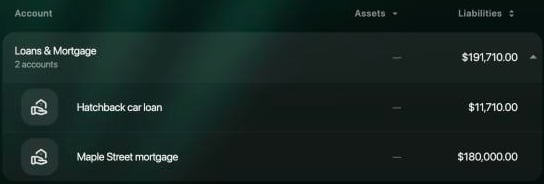
Sur le web, les prêts que tu dois sont dans la colonne Passifs.
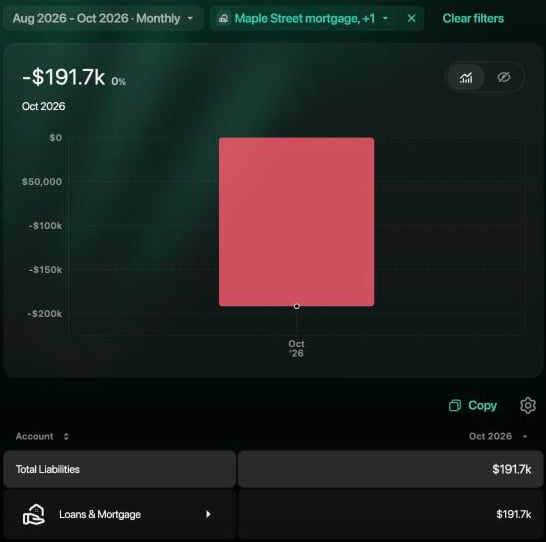
Patrimoine net compte ce que tu dois sous Total des passifs.