
Hoe een plan werkt
Een scenario gaat uit van je financiën van vandaag en herhaalt dezelfde berekening voor elk komend jaar (of elke maand of elk kwartaal):- Bezittingen, zoals bankrekeningen, contant geld, aandelen en crypto, vastgoed en voertuigen, stijgen of dalen in waarde met hun eigen percentage.
- Verplichtingen, zoals leningen, hypotheken en schulden die je hebt, groeien met de rente en worden kleiner door de aflossingen die je plant.
- Inkomsten min uitgaven is wat je elk jaar overhoudt. Het deel dat je wilt beleggen, gaat naar je bezittingen; de rest blijft als contant geld in je plan.
- Toekomstige gebeurtenissen, zoals een pensioenuitkering vanaf je pensioendatum, veranderen deze bedragen vanaf een bepaalde datum. Zie Toekomstige gebeurtenissen aan je plan toevoegen.
Je eerste scenario maken
Als je een scenario maakt, kopieert finerd de huidige saldi van je rekeningen en je inkomsten en uitgaven per categorie erin. In je rekeningen verandert niets: het scenario is een aparte kopie die je kunt bewerken.- Web
- iOS
- Open Rapporten en selecteer Financieel plan.
- Selecteer Maak eerste scenario.
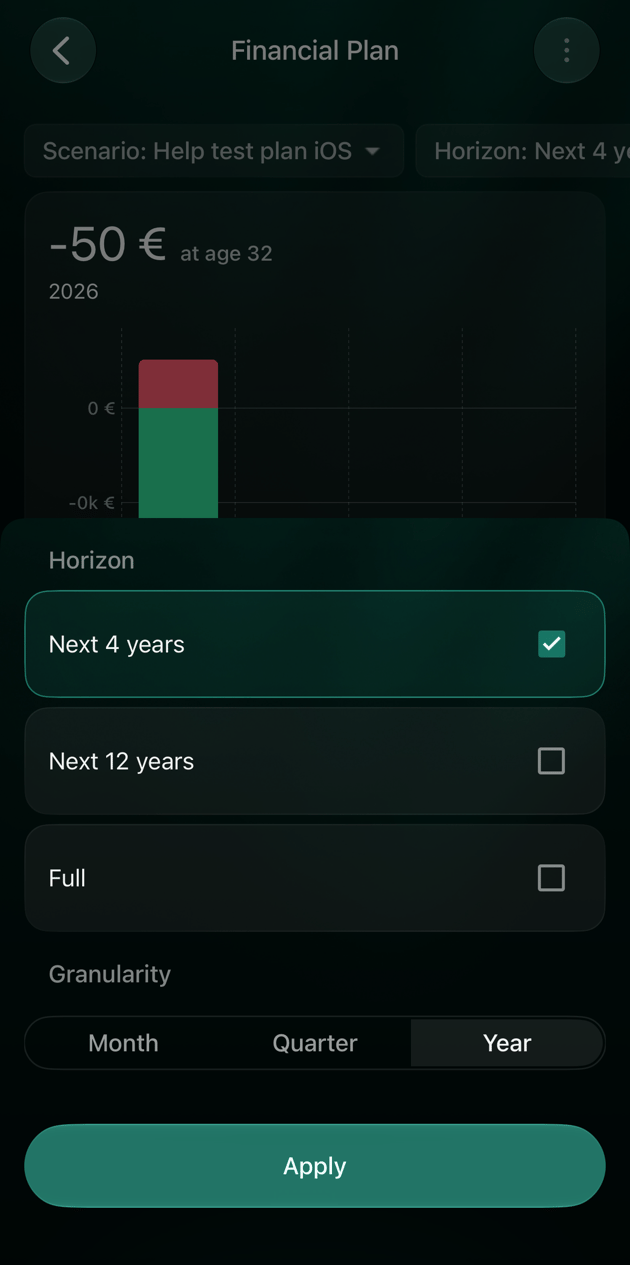
- Kies Maand, Kwartaal of Jaar en selecteer Pas toe. Elk bedrag in het scenario geldt dan per maand, per kwartaal of per jaar. Dit kun je later niet meer wijzigen.
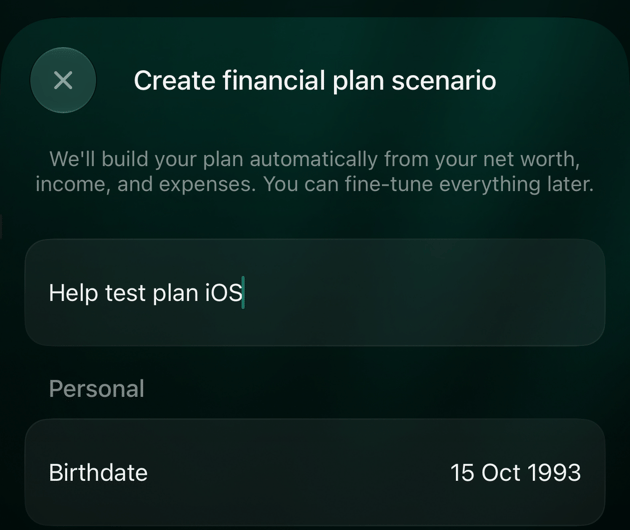
- Voer een naam in bij Naam van scenario, bijvoorbeeld Basisplan.
- Selecteer Geboortedatum en kies je geboortedatum. finerd stelt een datum van 20 jaar geleden voor, dus pas die aan.
- Controleer de andere instellingen, die in de volgende secties worden uitgelegd, en selecteer daarna Bewaar.
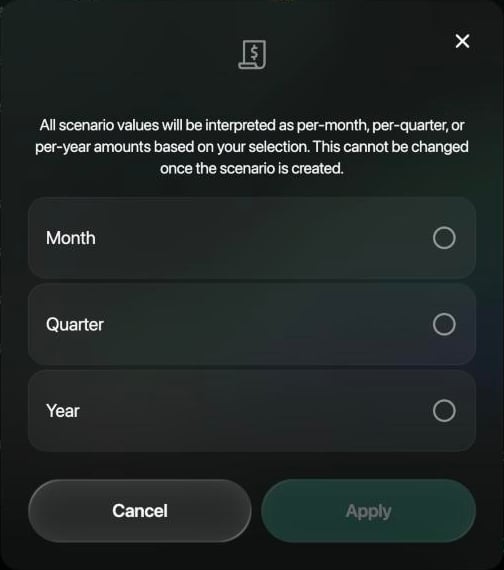
Kies of de bedragen per maand, per kwartaal of per jaar gelden.
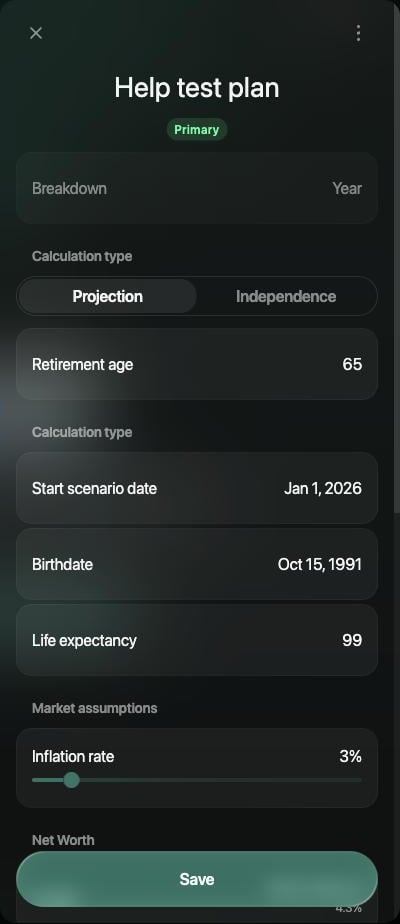
Een nieuw scenario. De instellingen onder de naam worden in de volgende secties uitgelegd.
Je leeftijd en looptijd instellen
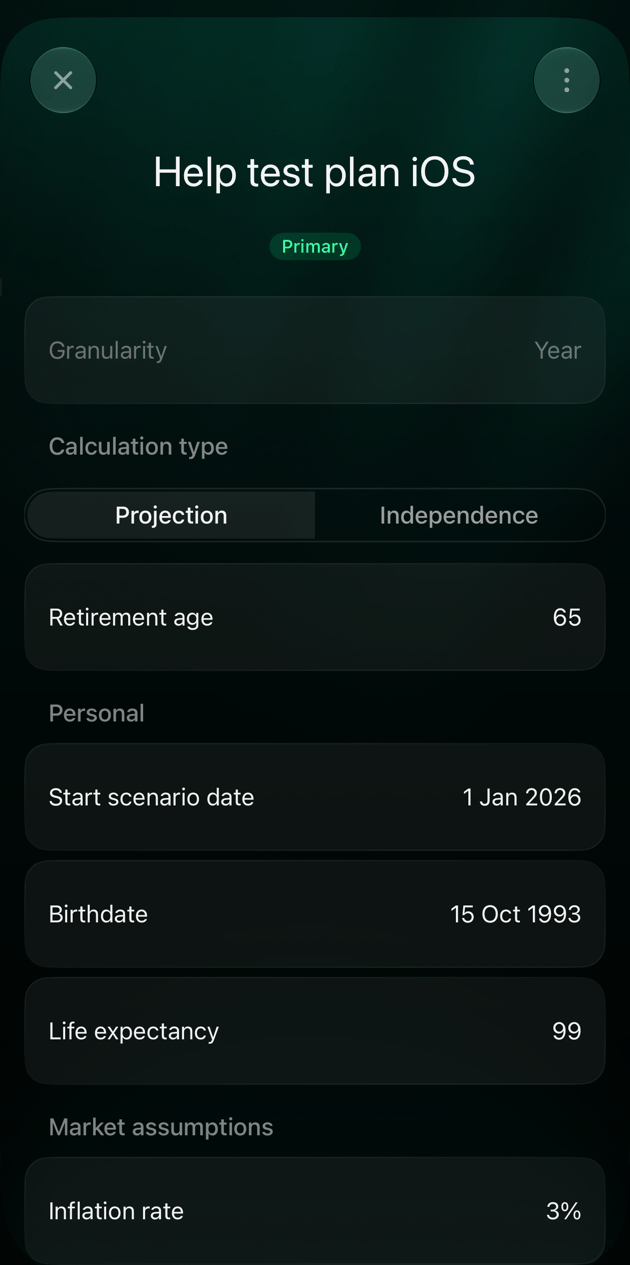
Deze instellingen bepalen hoe lang het plan loopt en wanneer je met pensioen gaat.- Type berekening: Prognose gebruikt de Pensioenleeftijd die je invult (standaard 65). Onafhankelijkheid berekent in plaats daarvan de vroegste leeftijd waarop je zou kunnen stoppen met werken; zie Je leeftijd van financiële onafhankelijkheid berekenen.
- Startdatum van scenario: Begin van dit jaar of Vandaag. Wijzig je deze op iOS, dan vult finerd het scenario opnieuw in vanuit je rekeningen en vervangt het de bedragen die je hebt aangepast.
- Geboortedatum: bepaalt je leeftijd in elk jaar van het plan.
- Levensverwachting: het plan loopt tot deze leeftijd (standaard 99). Ben je geboren in 1991 en is je levensverwachting 99, dan eindigt je plan in 2090.
Bezittingen en verplichtingen controleren
Selecteer Bezittingen of Verplichtingen onder Nettovermogen om de rekeningen te zien die finerd heeft toegevoegd. Elke regel toont het saldo en een percentage per jaar. Selecteer een rekening om het bedrag of het percentage te wijzigen.
Spullen zoals meubels en elektronica staan niet in de lijst Bezittingen, dus je kunt er geen percentage voor instellen. De grafiek kan ze wel tonen tegen hun huidige waarde.
Stel het percentage van een bankrekening in op de rente die je erop krijgt, en dat van een belegging op het rendement dat je verwacht. Eigendommen en leningen hebben een eigen artikel: Je eigendommen bijhouden en Een lening of hypotheek bijhouden.
De aflossing van leningen plannen
finerd voegt elke lening toe met de rente, maar zonder aflossingen. Zolang je die niet instelt, groeit de lening elk jaar en trekt ze je nettovermogen omlaag. Open elke lening en kies onder Aflossing:- Bedrag, en voer de aflossing in bij Jaarlijkse aflossing, of
- Periode (jaren), en voer bij Aflossingsjaren in hoeveel jaar er nog over zijn. finerd berekent gelijke aflossingen waarmee de lening in die tijd is afbetaald.
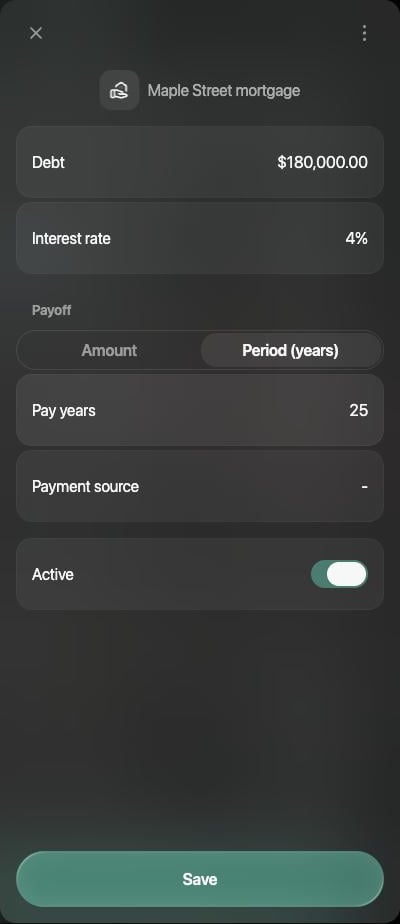
Een hypotheek die in 25 jaar wordt afgelost.
Een rekening buiten het plan laten
Wil je een rekening buiten het plan houden zonder die te verwijderen, zet die dan uit:- Web: open de rekening en zet Actief uit.
- iOS: veeg naar links over de rekening en tik op Negeer (met Niet negeren komt die terug), of open de rekening en zet Actief in scenario uit.
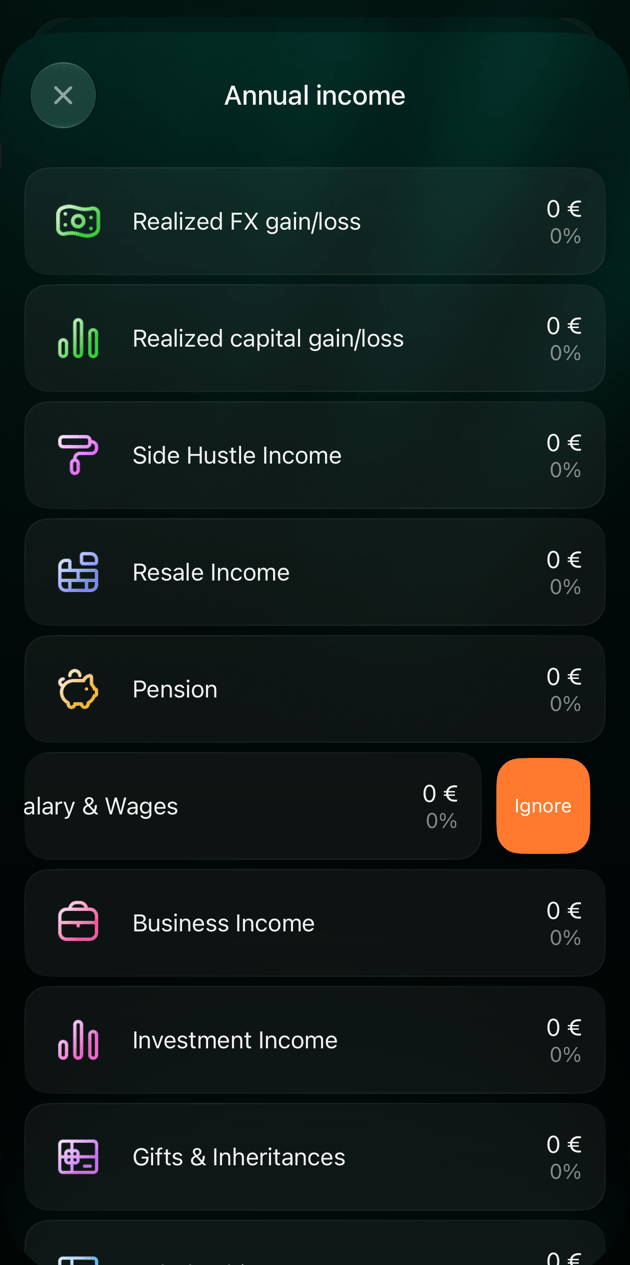
Op iOS veeg je naar links over een regel om die te negeren.
Inkomsten en uitgaven instellen
Onder Winst & verlies staan bij Jaarlijkse inkomsten en Jaarlijkse uitgaven je inkomsten en uitgaven per categorie, op basis van je recente transacties. In een scenario per maand of per kwartaal heten ze Maandelijkse inkomsten en Maandelijkse uitgaven of Inkomsten per kwartaal en Uitgaven per kwartaal. Selecteer een van beide om de categorieën te zien. Open een categorie om het bedrag of de groei ervan te wijzigen: Groei van inkomsten of Groei van uitgaven, standaard 3% per jaar. Een categorie met een bedrag van 0 verdwijnt uit het scenario als je bewaart. Wil je inkomsten of uitgaven vanaf een datum in de toekomst wijzigen, bijvoorbeeld door een loonsverhoging, een kind of je pensioen, voeg dan een gebeurtenis toe; zie Toekomstige gebeurtenissen aan je plan toevoegen.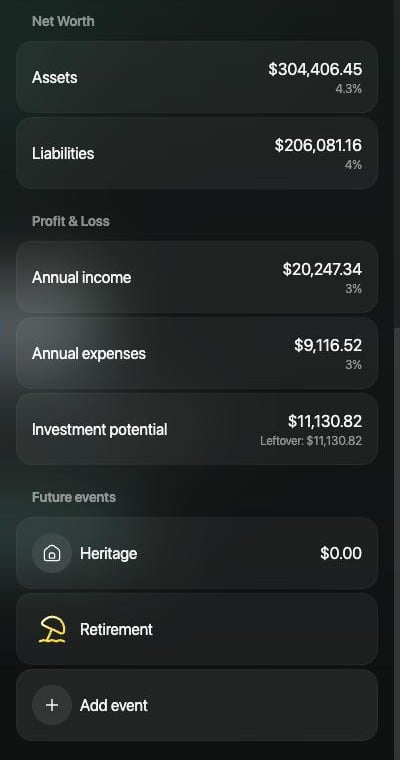
De totalen waar het plan mee begint: nettovermogen, inkomsten, uitgaven en wat er overblijft om te beleggen.
Inflatie en groeipercentages instellen
Inflatie onder Marktaannames staat standaard op 3%. finerd gebruikt dit percentage op twee manieren:- Het haalt de inflatie van de groei van je bezittingen af, zodat het plan ze in geld van nu toont.
- Het is het groeipercentage voor alle inkomsten en uitgaven zonder eigen percentage.
Beschikbaar geld beleggen
Beleggingspotentieel is je inkomsten min je uitgaven: wat er elk jaar overblijft om te beleggen. Restant is het deel dat je nog niet hebt toegewezen. Zo plan je regelmatig beleggen:- Selecteer Beleggingspotentieel.
- Selecteer de bezitting waarin je wilt beleggen, zoals een beleggingsrekening.
- Kies onder Jaarlijks inlegplan (of Maandelijks inlegplan of Inlegplan per kwartaal):
- Bedrag, en voer in hoeveel je elk jaar inlegt, of
- Percentage, kies een inkomstencategorie, zoals je salaris, en voer het aandeel daarvan in.
- Selecteer Bewaar (op iOS Pas toe) en bewaar daarna het scenario.
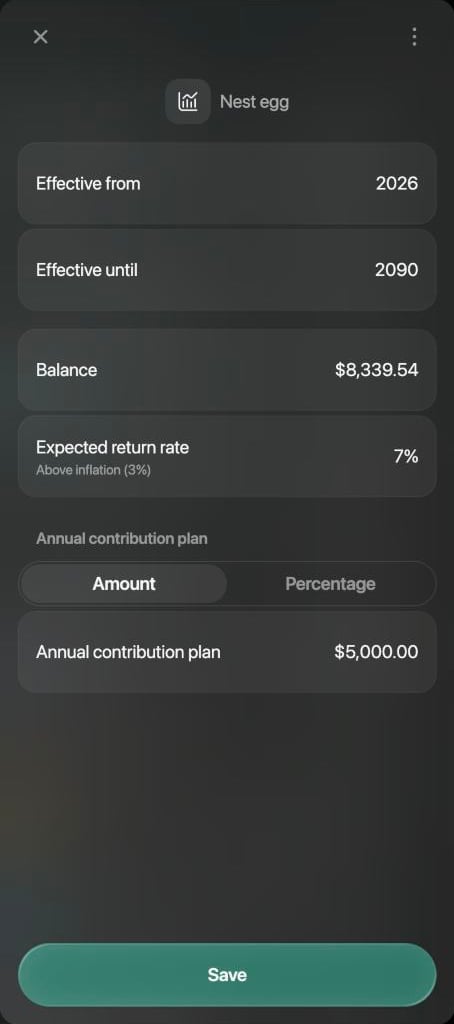
5,000 USD per jaar naar een beleggingsrekening met een verwacht rendement van 7%.
Je plan lezen
De grafiek toont je nettovermogen voor elk jaar van het plan: bezittingen boven nul, verplichtingen eronder.- Web
- iOS
- Nettovermogen bij start is waar het plan begint. Nettovermogen op pensioenleeftijd is de waarde van het plan in je pensioenjaar, met de verandering sinds de start. Dit zie je als de weergave op Jaar staat.
- Een paraplupictogram markeert je pensioenjaar.
- Beweeg de aanwijzer over een staaf om je leeftijd in dat jaar te zien, het plan per rekeningtype en, voor afgelopen jaren en het huidige jaar, je werkelijke bedragen en hoe ver die van het plan afwijken.
- Met Jaar naast de naam van het scenario zet je de grafiek om naar maanden of kwartalen.
- Het oogpictogram verbergt de grafiek. De tabel eronder toont het plan per rekeningtype en per rekening, jaar voor jaar. Kopieer kopieert de tabel.
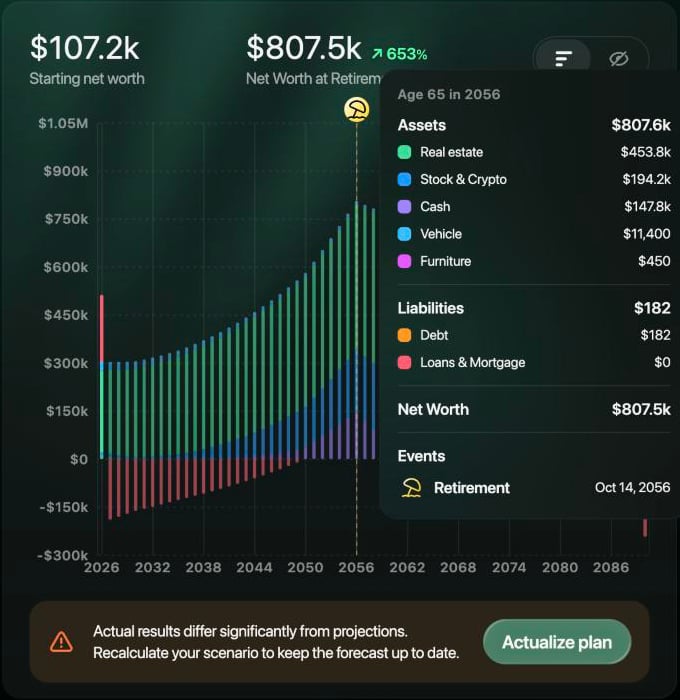
Beweeg de aanwijzer over een staaf om het plan voor dat jaar te zien. Hier het pensioenjaar: de hypotheek is afgelost en het spaargeld staat op zijn hoogst.
Volgende stappen
- Toekomstige gebeurtenissen aan je plan toevoegen: de aankoop van een huis of auto, een kind, een nieuwe baan, een lening of je pensioen.
- Scenario’s vergelijken en bijwerken: kopieer een scenario om een andere keuze uit te proberen, vergelijk scenario’s naast elkaar, bereken wanneer je financieel onafhankelijk bent en houd het plan in lijn met je werkelijke resultaten.
- Wat er van $1,000 kan worden: hoe samengestelde groei werkt.