
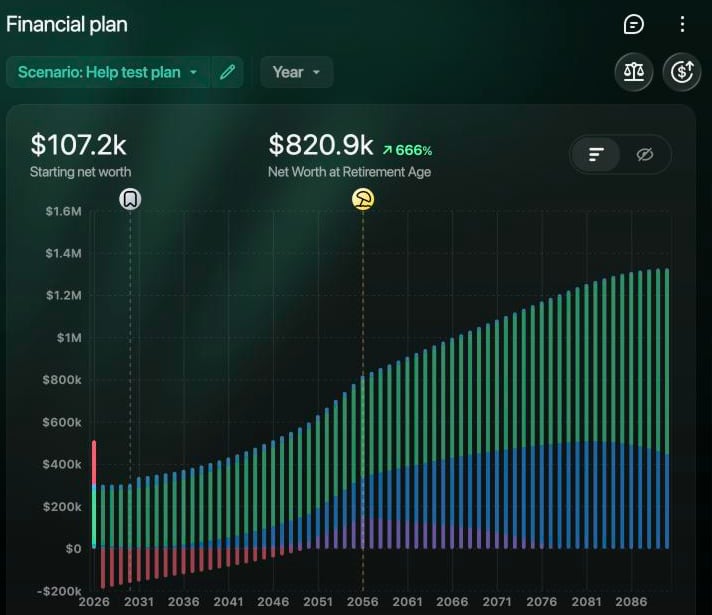
Een scenario van Financieel plan op het web: je nettovermogen nu, bij je pensioen en in elk jaar tot het einde van het plan.
Hoe het werkt
Je stelt het plan op als een scenario. finerd kopieert de huidige saldi van je rekeningen en je inkomsten en uitgaven per categorie erin; het scenario is een aparte kopie, dus als je het bewerkt, veranderen je rekeningen niet. Daarna stel je je leeftijd in, hoe snel elke bezitting groeit, de rente op je leningen, de inflatie en hoeveel je belegt. Voor elk komend jaar laat finerd je bezittingen groeien met hun eigen percentage, telt het rente op bij je leningen en trekt het de geplande aflossingen af, en telt het erbij op wat er na je uitgaven van je inkomsten over is. Bezittingen staan in het plan in geld van nu: bij 3% inflatie groeit een belegging die 7% per jaar oplevert in het plan met ongeveer 3,9% per jaar. Worden je uitgaven hoger dan je inkomsten, bijvoorbeeld als je met pensioen bent, dan betaalt het plan het verschil uit je bezittingen. De volledige uitleg staat in Hoe een plan werkt. Het idee achter de groei lees je in Wat er van $1,000 kan worden.Waar een plan antwoord op geeft
Begrippen die je tegenkomt
- Scenario: één versie van je plan, met eigen leeftijden, percentages, beleggingen en gebeurtenissen. Je kunt er meerdere bewaren en ze vergelijken.
- Hoofdscenario: het scenario dat het rapport, de widget op je overzicht en de waarschuwing over afwijkingen van het plan gebruiken. Je eerste scenario is je hoofdscenario.
- Toekomstige gebeurtenis: een verandering vanaf een datum die je kiest, zoals een aankoop, een nieuwe baan, een lening of je pensioen.
- Geld van nu: toekomstige waarden van bezittingen, gecorrigeerd voor inflatie, zodat je ze kunt vergelijken met de prijzen van nu.
Begin hier
Lees deze artikelen op volgorde om je plan op te zetten:1. Een financieel plan opstellen
Maak een scenario op basis van je rekeningen, stel je leeftijd, percentages en beleggingen in en lees de prognose.
2. Toekomstige gebeurtenissen toevoegen
Een huis of auto, een nieuwe baan, een kind, een lening of je pensioen.
3. Scenario’s vergelijken en bijwerken
Probeer een andere keuze uit, bereken wanneer je financieel onafhankelijk bent en houd het plan actueel.
Achtergrond
Waarom een financieel plan opstellen?
Waar een plan antwoord op geeft en een budget niet, en waarom vroeg beginnen telt.
Wat er van $1,000 kan worden
Samengestelde groei en inflatie in gewone getallen, en hoe Financieel plan ze laat zien.