
Come funziona un piano
Uno scenario parte dalle tue finanze di oggi e ripete lo stesso calcolo per ogni anno (o mese, o trimestre) futuro:- Gli asset, come conti bancari, contanti, azioni e crypto, immobili e veicoli, guadagnano o perdono valore al proprio tasso.
- Le passività, come prestiti, mutui e debiti che hai verso altri, crescono con gli interessi e diminuiscono con le rate che pianifichi.
- Le entrate meno le spese sono ciò che ti resta ogni anno. La parte che scegli di investire va nei tuoi asset; il resto rimane nel piano come liquidità.
- Gli eventi futuri, come una pensione a partire dalla data del pensionamento, cambiano questi importi da una certa data. Vedi Aggiungere eventi futuri al piano.
Creare il primo scenario
Quando crei uno scenario, finerd copia al suo interno i saldi attuali dei tuoi conti e le entrate e le spese per categoria. Nei tuoi conti non cambia nulla: lo scenario è una copia separata che puoi modificare.- Web
- iOS
- Apri Report e seleziona Piano finanziario.
- Seleziona Crea primo scenario.
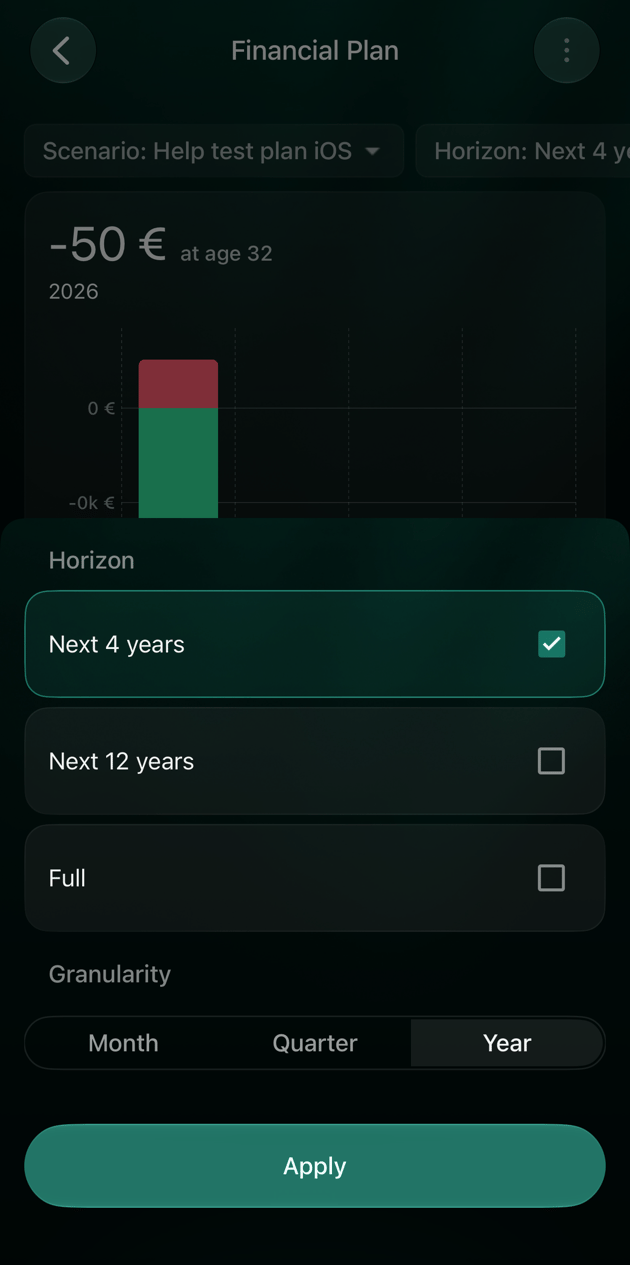
- Scegli Mese, Trimestre o Anno, poi seleziona Applica. Ogni importo dello scenario sarà mensile, trimestrale o annuale. Questa scelta non si può cambiare in seguito.
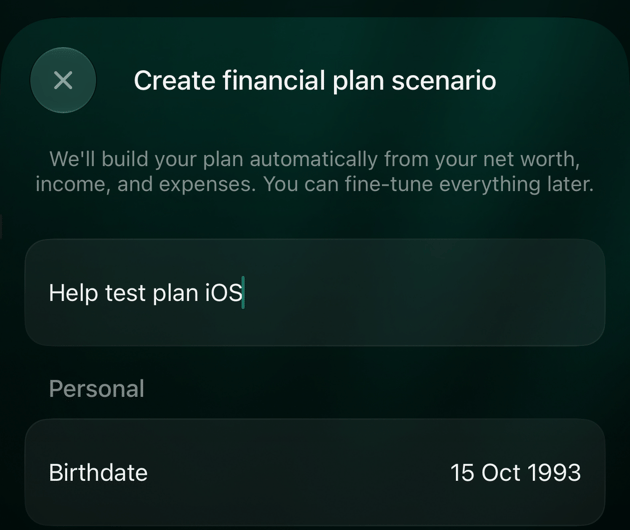
- Inserisci un nome in Nome scenario, ad esempio Piano base.
- Seleziona Data di nascita e scegli la tua data di nascita. finerd propone una data di 20 anni fa, quindi cambiala.
- Controlla le altre impostazioni descritte nelle sezioni seguenti, poi seleziona Salva.
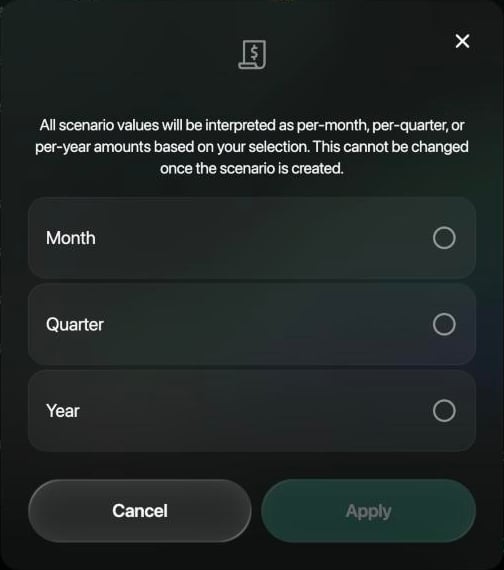
Scegli se gli importi sono mensili, trimestrali o annuali.
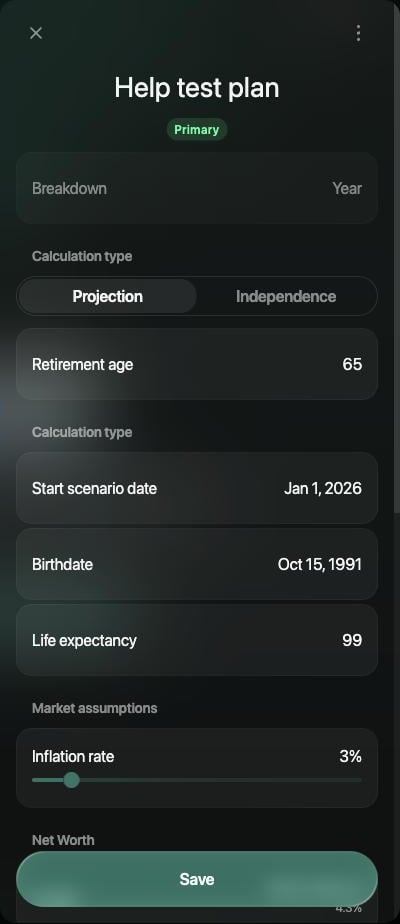
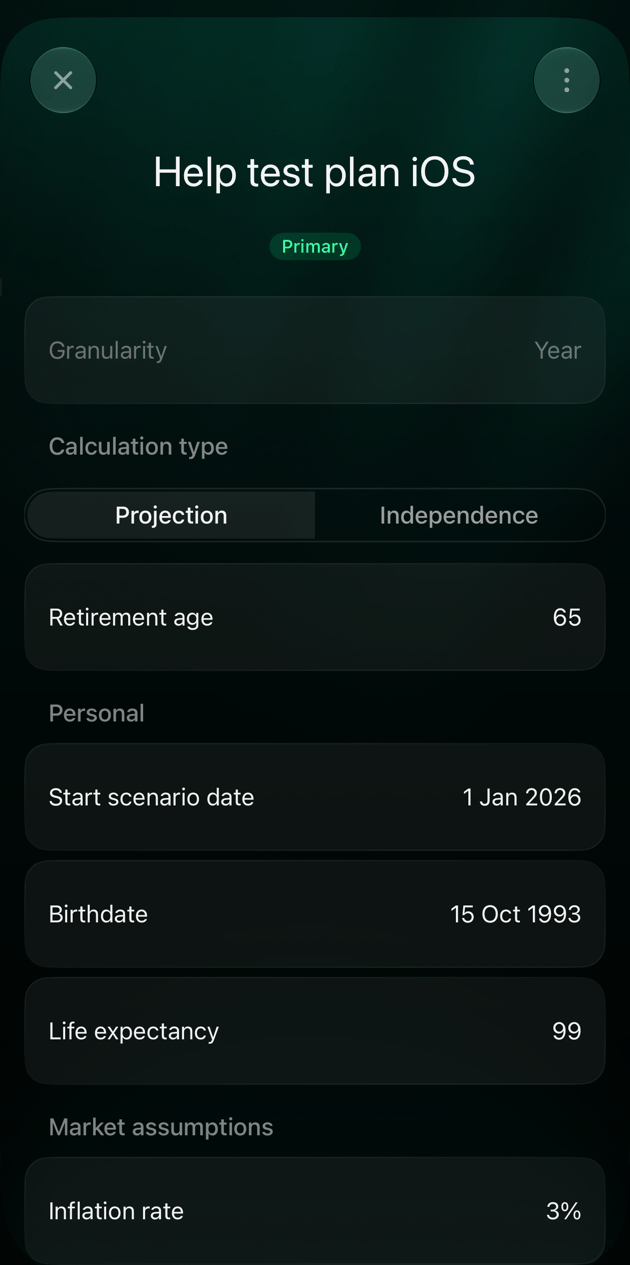
Un nuovo scenario. Le impostazioni sotto il nome sono spiegate nelle sezioni seguenti.
Impostare età e orizzonte temporale
Queste impostazioni stabiliscono quanto dura il piano e quando vai in pensione.- Tipo di calcolo: Proiezione usa l’Età pensionabile che inserisci (inizialmente 65). Indipendenza calcola invece l’età più precoce in cui potresti smettere di lavorare; vedi Trovare l’età dell’indipendenza finanziaria.
- Data inizio scenario (su iOS Data di inizio scenario): Inizio anno corrente (su iOS Inizio dell’anno corrente) oppure Oggi. Su iOS, se la cambi, finerd compila di nuovo lo scenario dai tuoi conti e sostituisce gli importi che hai modificato.
- Data di nascita: stabilisce la tua età in ogni anno del piano.
- Aspettativa di vita: il piano arriva fino a questa età (inizialmente 99). Con una data di nascita nel 1991 e un’aspettativa di vita di 99 anni, il piano termina nel 2090.
Controllare asset e passività
Seleziona Attività o Passività sotto Patrimonio netto per vedere i conti aggiunti da finerd. Ogni riga mostra il saldo e un tasso annuo. Seleziona un conto per cambiarne l’importo o il tasso.
I beni personali, come mobili ed elettronica, non compaiono nell’elenco Attività, quindi non puoi impostarne il tasso. Il grafico può comunque mostrarli al valore attuale.
Imposta come tasso di un conto bancario l’interesse che paga, e come tasso di un investimento il rendimento che ti aspetti. Proprietà e prestiti hanno articoli dedicati: Monitorare le proprietà e Monitorare un prestito o un mutuo.
Pianificare il rimborso dei prestiti
finerd aggiunge ogni prestito con il suo tasso di interesse ma senza rate. Finché non le imposti, il prestito cresce ogni anno e fa scendere il patrimonio netto. Apri ogni prestito e in Estinzione scegli:- Importo, poi inserisci la rata in Pagamento annuale (su iOS Rata annuale), oppure
- Periodo (anni), poi inserisci quanti anni mancano in Anni di pagamento. finerd calcola rate uguali che estinguono il prestito in quel periodo.
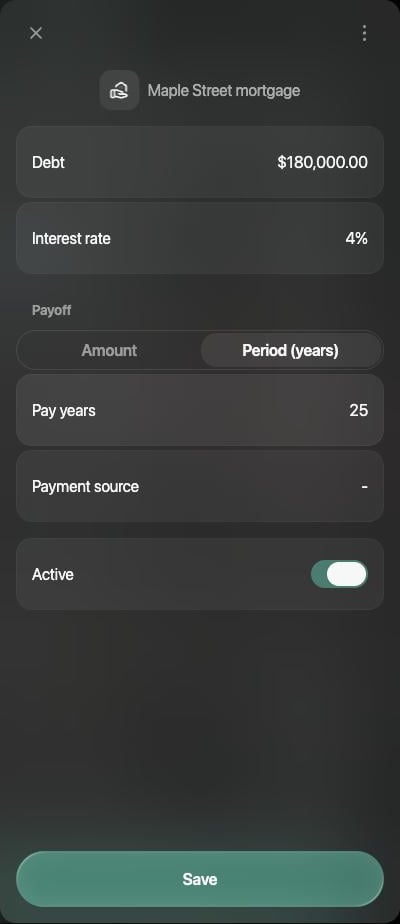
Un mutuo estinto in 25 anni.
Escludere un conto
Per tenere un conto fuori dal piano senza eliminarlo, disattivalo:- Web: apri il conto e disattiva Attivo.
- iOS: scorri verso sinistra sul conto e tocca Ignora (Non ignorare lo riporta nel piano), oppure aprilo e disattiva Attivo nello scenario.
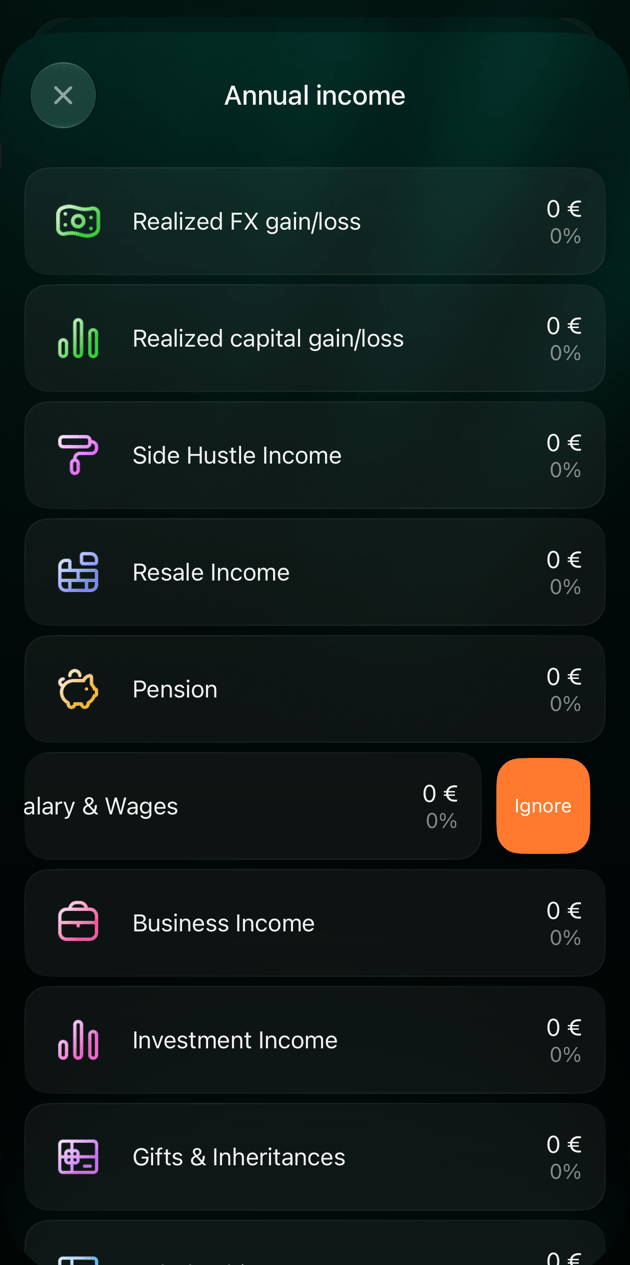
Su iOS, scorri verso sinistra su una riga per ignorarla.
Impostare entrate e spese
In Profitti e perdite, Reddito annuale e Spese annuali contengono le tue entrate e le tue spese per categoria, calcolate dalle transazioni recenti. In uno scenario mensile si chiamano Reddito mensile e Spese mensili, in uno trimestrale Reddito trimestrale e Spese trimestrali. Seleziona una delle due voci per vedere le categorie. Apri una categoria per cambiarne l’importo o la crescita: Tasso di crescita del reddito o Tasso di crescita delle spese (su iOS Crescita del reddito o Crescita delle spese), inizialmente il 3% l’anno. Una categoria con importo 0 viene rimossa dallo scenario quando salvi. Per cambiare entrate o spese da una data futura, come un aumento, la nascita di un figlio o la pensione, aggiungi invece un evento; vedi Aggiungere eventi futuri al piano.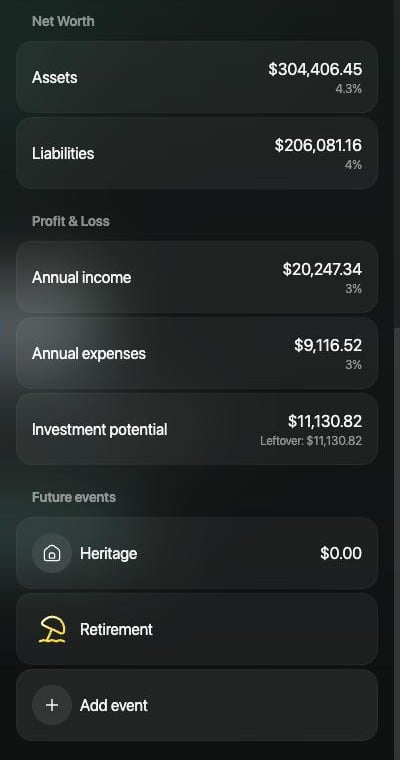
I totali da cui parte il piano: patrimonio netto, entrate, spese e ciò che resta da investire.
Impostare inflazione e tassi di crescita
In Ipotesi di mercato, il Tasso di inflazione parte dal 3%. finerd lo usa in due modi:- Sottrae l’inflazione dalla crescita dei tuoi asset, così il piano li mostra in valori di oggi.
- È il tasso di crescita di ogni entrata o spesa che non ha un tasso proprio.
Investire il denaro disponibile
Potenziale di investimento (su iOS Potenziale d’investimento) è la differenza tra entrate e spese: ciò che resta da investire ogni anno. Residuo è la parte che non hai ancora assegnato. Per pianificare investimenti regolari:- Seleziona Potenziale di investimento.
- Seleziona l’asset in cui investire, ad esempio un conto titoli.
- In Piano di contribuzione annuale (su iOS Piano di versamento annuale; in uno scenario mensile o trimestrale Piano di versamento mensile o Piano di versamento trimestrale), scegli:
- Importo, poi inserisci quanto aggiungi ogni anno, oppure
- Percentuale, poi scegli una categoria di entrata, ad esempio lo stipendio, e inserisci la quota.
- Seleziona Salva (su iOS, Applica), poi salva lo scenario.
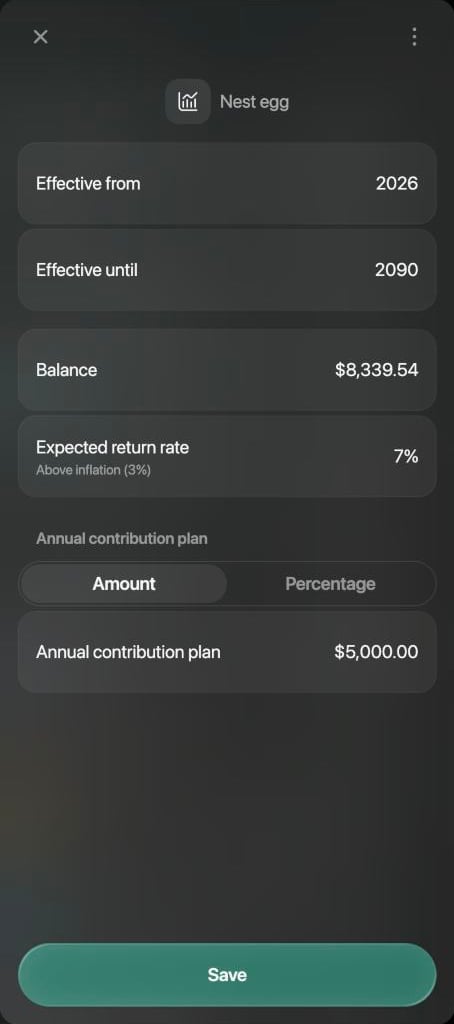
5,000 USD l'anno in un conto d'investimento con un rendimento atteso del 7%.
Leggere il piano
Il grafico mostra il tuo patrimonio netto per ogni anno del piano: gli asset sopra lo zero, le passività sotto.- Web
- iOS
- Patrimonio netto iniziale è il punto di partenza del piano. Patrimonio netto all’età pensionabile è il valore del piano nell’anno del pensionamento, con la variazione rispetto all’inizio. Compare quando la vista è impostata su Anno.
- Un’icona a forma di ombrello indica l’anno del pensionamento.
- Passa il puntatore su una barra per vedere la tua età in quell’anno, il piano per ogni tipo di conto e, per gli anni passati e quello in corso, gli importi effettivi con lo scostamento dal piano.
- Il selettore Anno accanto al nome dello scenario passa il grafico a mesi o trimestri.
- L’icona a forma di occhio nasconde il grafico. La tabella sotto elenca il piano per ogni tipo di conto e per ogni conto, anno per anno. Il pulsante Copia copia la tabella.
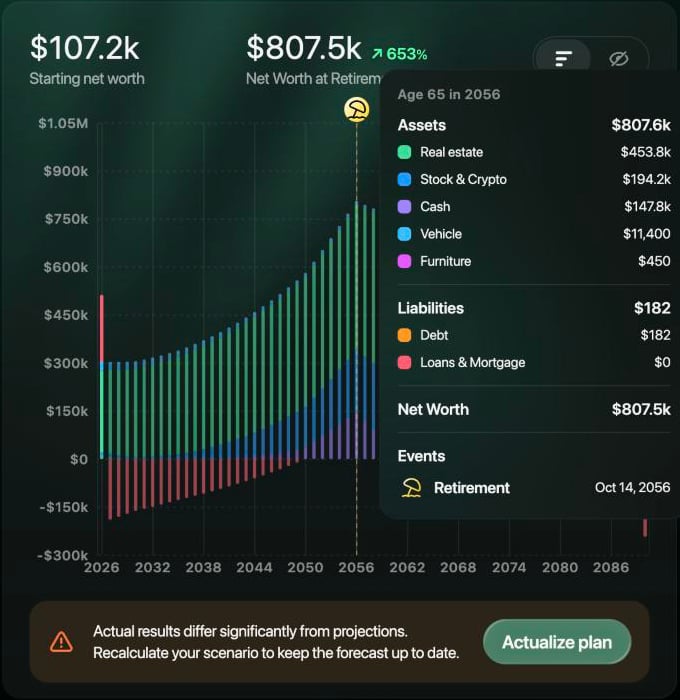
Passa il puntatore su una barra per vedere il piano di quell'anno. Qui, l'anno del pensionamento: il mutuo è estinto e i risparmi sono al massimo.
Prossimi passi
- Aggiungere eventi futuri al piano: l’acquisto di una casa o di un’auto, un figlio, un nuovo lavoro, un prestito o la pensione.
- Confrontare e aggiornare gli scenari: copia uno scenario per provare un’altra scelta, confronta gli scenari fianco a fianco, trova l’età dell’indipendenza finanziaria e mantieni il piano in linea con i risultati effettivi.
- Che cosa possono diventare $1,000: come funziona la crescita composta.