
Як працює план
Сценарій починається з ваших фінансів сьогодні й повторює той самий розрахунок для кожного наступного року (або місяця, або кварталу):- Активи, як-от банківські рахунки, готівка, акції та крипто, нерухомість і транспорт, дорожчають або дешевшають кожен зі своєю ставкою.
- Зобов’язання, як-от кредити, іпотека й ваші борги людям, зростають на відсотки й зменшуються на платежі, які ви плануєте.
- Доходи мінус витрати — це те, що лишається щороку. Частина, яку ви вирішите інвестувати, іде у ваші активи, решта лишається в плані готівкою.
- Майбутні події, як-от пенсія з дати виходу на пенсію, змінюють ці суми з певної дати. Див. Додати майбутні події до плану.
Створити перший сценарій
Коли ви створюєте сценарій, finerd копіює в нього поточні баланси рахунків, а також доходи й витрати за категоріями. На самих рахунках нічого не змінюється: сценарій — окрема копія, яку можна редагувати.- Web
- iOS
- Відкрийте Звіти й виберіть Фінансовий план.
- Виберіть Створити перший сценарій.
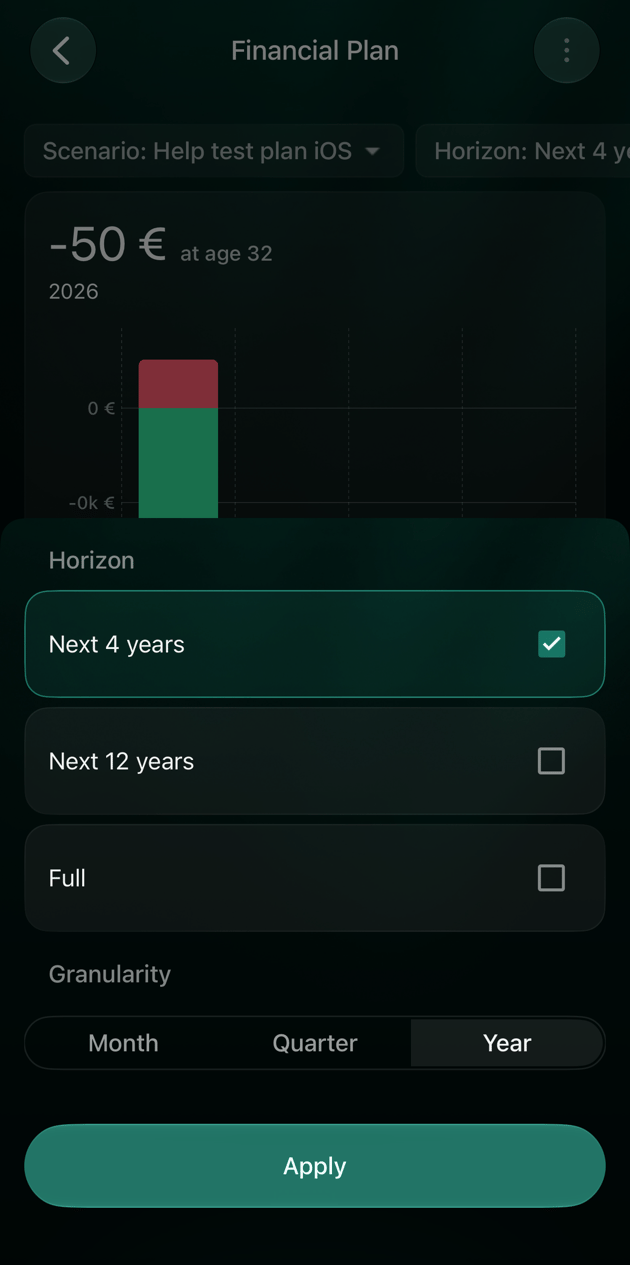
- Виберіть Місяць, Квартал або Рік і натисніть Застосувати. Усі суми в сценарії будуть за місяць, квартал або рік. Змінити це пізніше не можна.
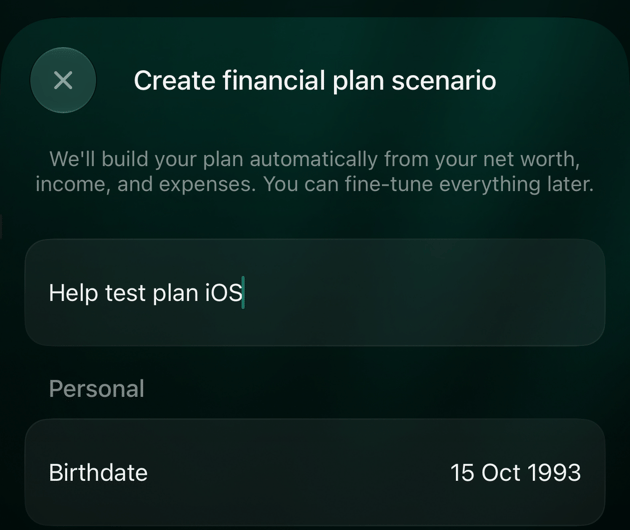
- Введіть назву в полі Назва сценарію, наприклад Базовий план.
- Виберіть Дата народження й укажіть свою дату народження. finerd пропонує дату 20 років тому, тож змініть її.
- Перевірте інші налаштування з розділів нижче й натисніть Зберегти.
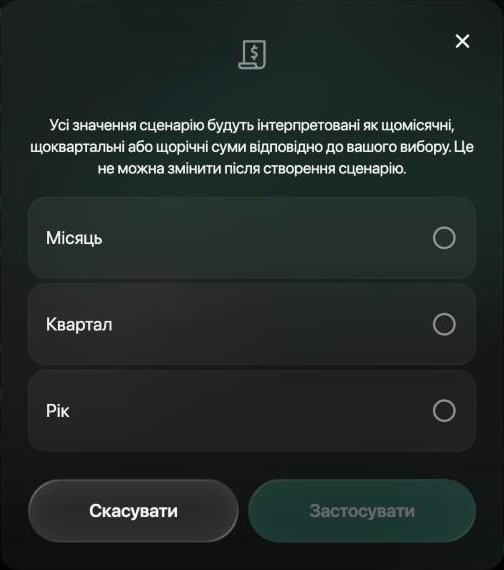
Виберіть, за який період указано суми: місяць, квартал чи рік.
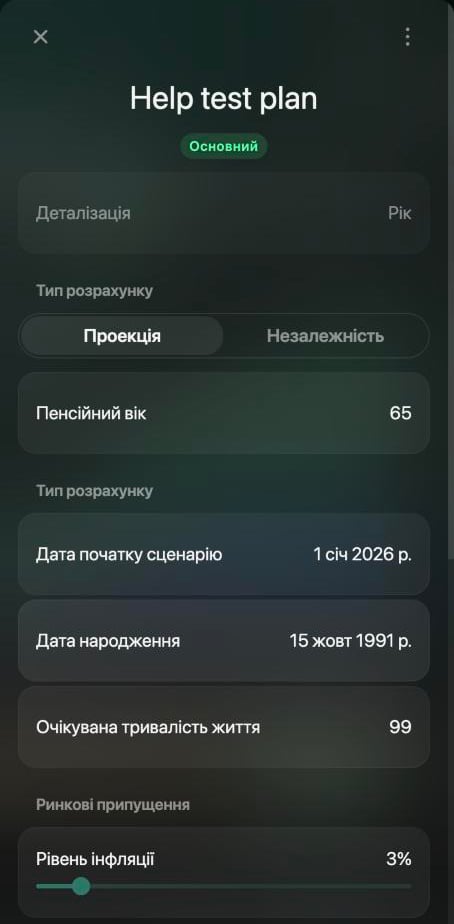
Новий сценарій. Налаштування під назвою пояснено в наступних розділах.
Задати вік і часові межі
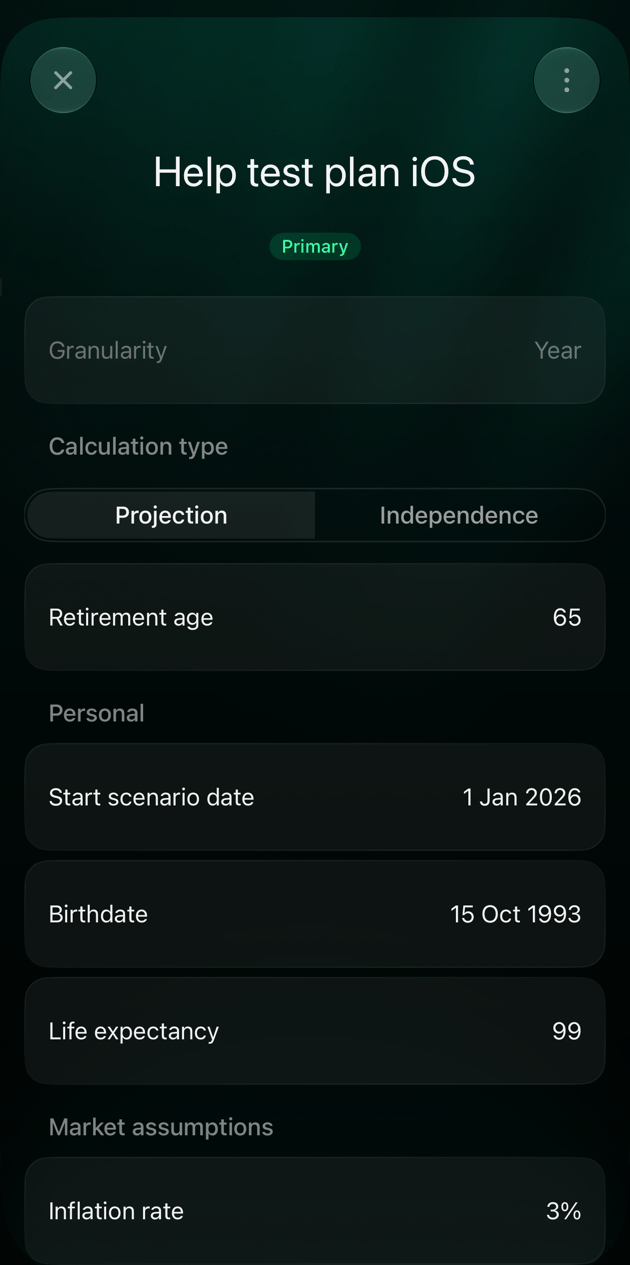
Ці налаштування визначають, скільки триває план і коли ви виходите на пенсію.- Тип розрахунку: Проекція бере Пенсійний вік, який ви вказали (спершу 65). Незалежність натомість обчислює найраніший вік, коли можна перестати працювати; див. Знайти вік фінансової незалежності.
- Дата початку сценарію: Початок поточного року або Сьогодні. В iOS зміна цієї дати знову заповнює сценарій із рахунків і замінює суми, які ви змінили.
- Дата народження: визначає ваш вік у кожному році плану.
- Очікувана тривалість життя: план триває до цього віку (спершу 99). Якщо ви народилися 1991 року і вказали 99, план закінчується 2090 року.
Перевірити активи й зобов’язання
Виберіть Активи або Зобов’язання в розділі Чистий капітал, щоб побачити рахунки, які додав finerd. У кожному рядку — баланс і річна ставка. Виберіть рахунок, щоб змінити суму чи ставку.
Речей на кшталт меблів чи електроніки немає в списку Активи, тож задати їм ставку не можна. На графіку вони все одно можуть з’являтися за поточною вартістю.
Для банківського рахунку вкажіть відсоток, який він приносить, для інвестицій — дохідність, яку ви очікуєте. Про майно й кредити є окремі статті: Вести облік майна і Вести облік кредиту або іпотеки.
Запланувати погашення кредитів
finerd додає кожен кредит із процентною ставкою, але без платежів. Поки ви їх не задасте, кредит щороку зростає й тягне чистий капітал униз. Для кожного кредиту відкрийте його й у блоці Погашення виберіть:- Сума й введіть платіж у полі Річний платіж, або
- Період (роки) й введіть, скільки років лишилося платити, у полі Років сплати. finerd розрахує рівні платежі, що закриють кредит за цей час.
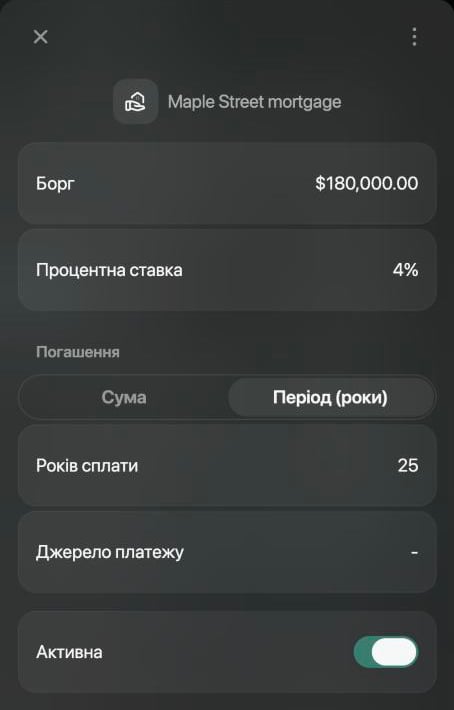
Іпотека, яку погашають 25 років.
Не враховувати рахунок
Щоб рахунок не враховувався в плані, але й не видаляти його, вимкніть його:- Веб: відкрийте рахунок і вимкніть Активна.
- iOS: проведіть по рахунку ліворуч і торкніться Ігнорувати (Не ігнорувати повертає його), або відкрийте рахунок і вимкніть Активний у сценарії.
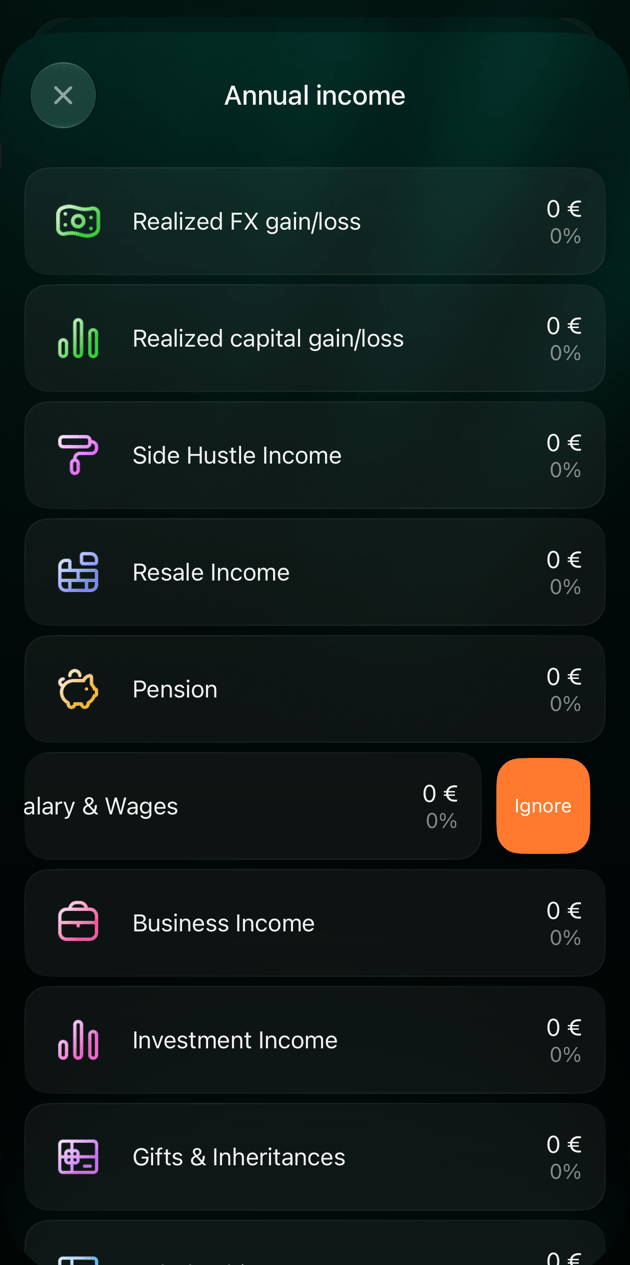
В iOS проведіть по рядку ліворуч, щоб його ігнорувати.
Задати доходи й витрати
У розділі Прибутки і збитки Річний дохід і Річні витрати містять ваші доходи й витрати за категоріями на основі нещодавніх транзакцій. У щомісячному чи щоквартальному сценарії вони називаються Щомісячний дохід / Квартальний дохід і Щомісячні витрати / Квартальні витрати. Виберіть будь-який із них, щоб побачити категорії. Відкрийте категорію, щоб змінити суму або те, як швидко вона зростає: Зростання доходу чи Зростання витрат, спершу 3 % на рік. Категорія із сумою 0 зникає зі сценарію, коли ви його зберігаєте. Щоб змінити доходи чи витрати з певної дати, як-от підвищення, народження дитини чи пенсія, додайте подію; див. Додати майбутні події до плану.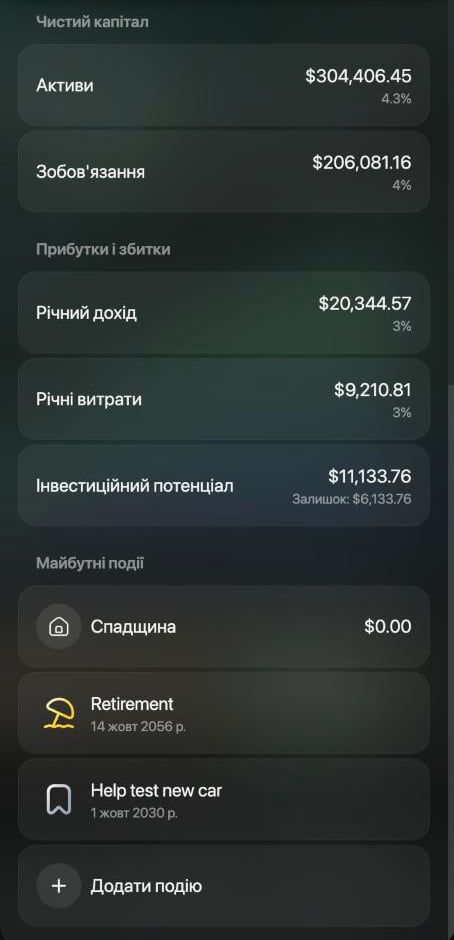
Суми, з яких починається план: чистий капітал, доходи, витрати й те, що лишається для інвестицій.
Задати інфляцію й ставки зростання
Рівень інфляції в розділі Ринкові припущення спершу 3 %. finerd використовує його двічі:- віднімає інфляцію від зростання ваших активів, тож план показує їх у сьогоднішніх грошах;
- бере її як ставку зростання для доходів і витрат, яким ви не задали власну.
Інвестувати вільні гроші
Інвестиційний потенціал — це ваші доходи мінус витрати: те, що лишається для інвестицій щороку. Залишок — частина, яку ви ще нікуди не спрямували. Щоб запланувати регулярні інвестиції:- Виберіть Інвестиційний потенціал.
- Виберіть актив, у який інвестуєте, наприклад брокерський рахунок.
- У блоці Річний план внесків (або Щомісячний / Щоквартальний) виберіть:
- Сума й введіть, скільки додаєте щороку, або
- Відсоток, потім виберіть категорію доходу, наприклад зарплату, і введіть її частку.
- Натисніть Зберегти (в iOS — Застосувати), потім збережіть сценарій.
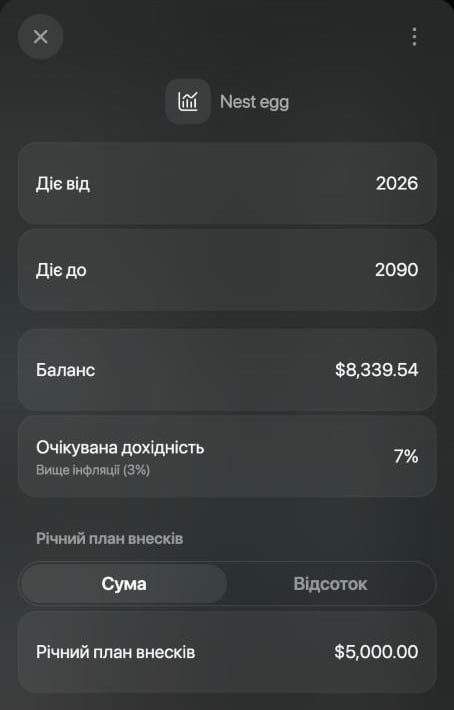
5 000 USD на рік на інвестиційний рахунок з очікуваною дохідністю 7 %.
Прочитати план
Графік показує ваш чистий капітал на кожен рік плану: активи над нулем, зобов’язання під ним.- Web
- iOS
- Початковий чистий капітал — точка, з якої починається план. Чистий капітал на момент виходу на пенсію — значення плану в рік виходу на пенсію зі зміною від початку. Його видно, коли вибрано Рік.
- Значок парасольки позначає рік виходу на пенсію.
- Наведіть вказівник на стовпчик, щоб побачити свій вік того року, план для кожного типу рахунків, а для минулих і поточного років — фактичні суми й те, наскільки вони відрізняються від плану.
- Рік поруч із назвою сценарію перемикає графік на місяці чи квартали.
- Значок ока ховає графік. Таблиця під ним показує план для кожного типу рахунків і кожного рахунку рік за роком. Копіювати копіює таблицю.
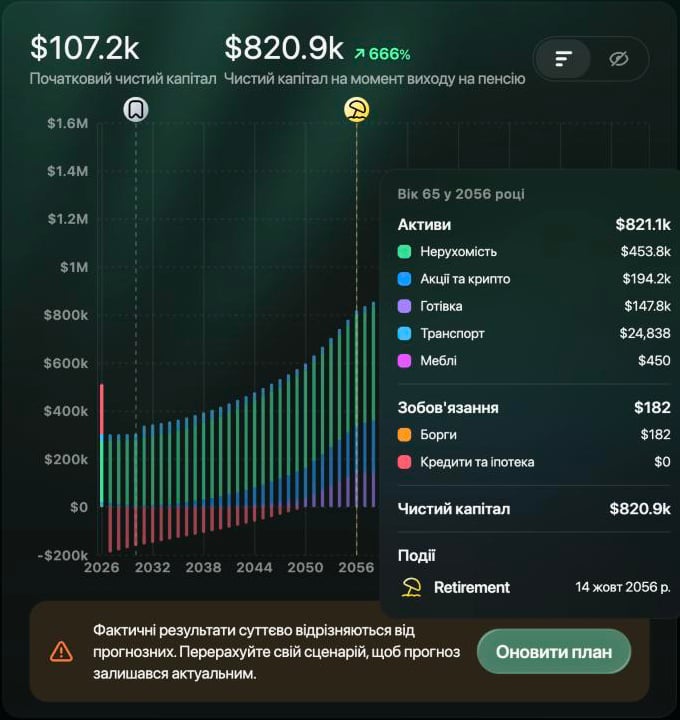
Наведіть вказівник на стовпчик, щоб побачити план на цей рік. Тут — рік виходу на пенсію: іпотеку виплачено, заощадження на піку.
Що далі
- Додати майбутні події до плану: купівля житла чи авто, дитина, нова робота, кредит або пенсія.
- Порівняти й оновити сценарії: скопіюйте сценарій, щоб спробувати інше рішення, порівняйте сценарії, знайдіть вік фінансової незалежності й тримайте план у відповідності з фактичними результатами.
- Що може стати з $1,000: як працює складний відсоток.