
Jak plán funguje
Scénář vychází z vašich dnešních financí a pro každý další rok (nebo měsíc či čtvrtletí) opakuje stejný výpočet:- Aktiva, například bankovní účty, hotovost, akcie a krypto, nemovitosti a vozidla, rostou nebo ztrácejí hodnotu podle vlastní sazby.
- Závazky, například půjčky, hypotéky a dluhy vůči jiným lidem, rostou o úroky a klesají o splátky, které naplánujete.
- Příjmy minus výdaje jsou to, co vám každý rok zbude. Část, kterou se rozhodnete investovat, jde do vašich aktiv; zbytek zůstane v plánu jako hotovost.
- Budoucí události, například penze od data odchodu do důchodu, tyto částky od určitého data mění. Viz Přidání budoucích událostí do plánu.
Vytvořte první scénář
Při vytvoření scénáře do něj finerd zkopíruje aktuální zůstatky vašich účtů a vaše příjmy a výdaje podle kategorií. Na vašich účtech se nic nezmění: scénář je samostatná kopie, kterou můžete upravovat.- Web
- iOS
- Otevřete Přehledy a vyberte Finanční plán.
- Vyberte Vytvořit první scénář.
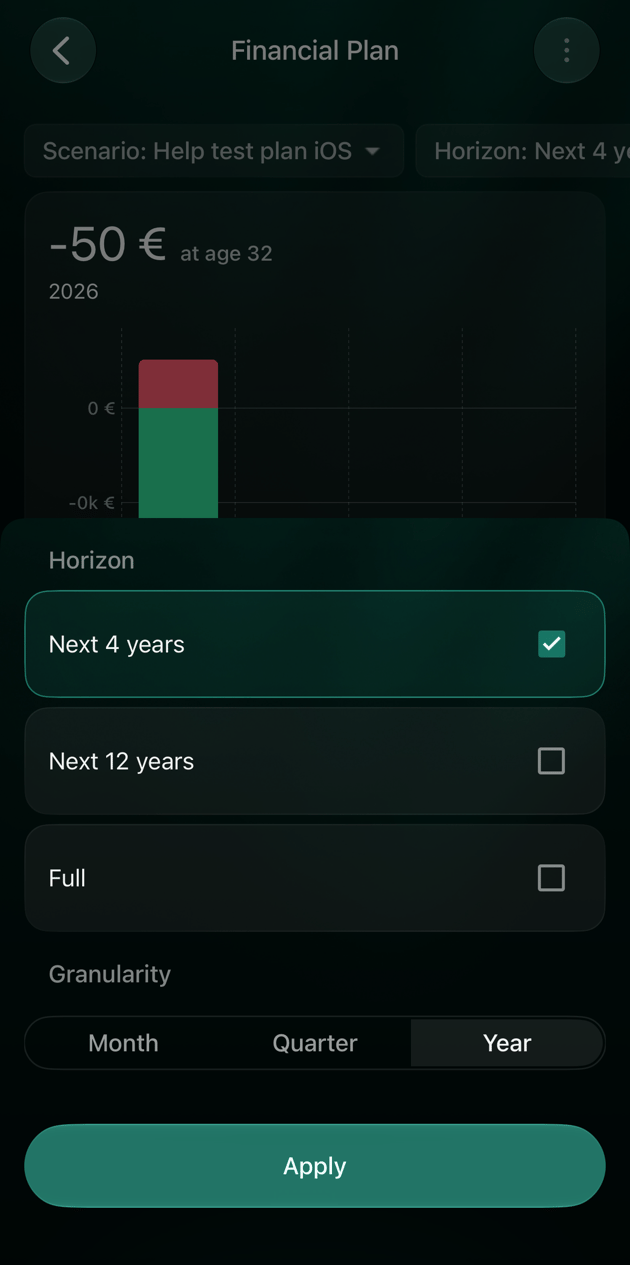
- Zvolte Měsíc, Čtvrtletí nebo Rok a potom vyberte Použít. Všechny částky ve scénáři pak platí za měsíc, za čtvrtletí, nebo za rok. Později to změnit nelze.
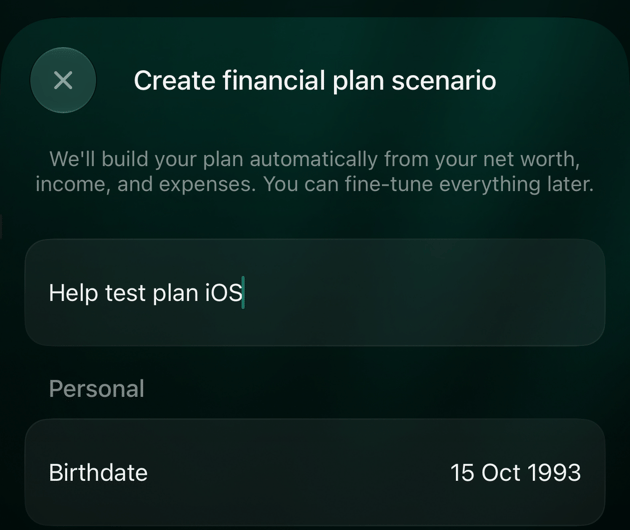
- Do pole Název scénáře zadejte název, například Základní plán.
- Vyberte Datum narození a zvolte datum svého narození. finerd navrhne datum před 20 lety, takže ho změňte.
- Zkontrolujte ostatní nastavení popsaná v dalších sekcích a potom vyberte Uložit.
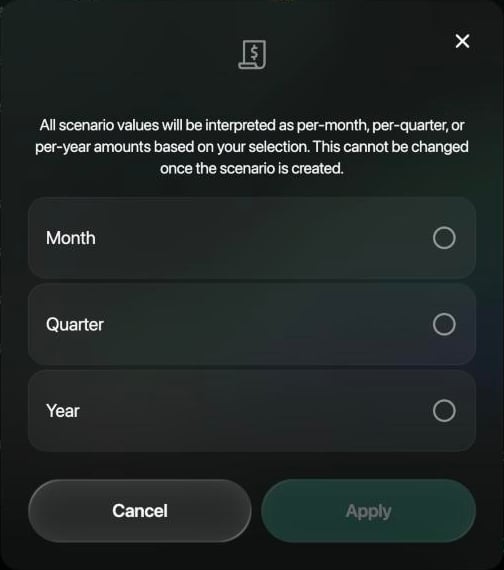
Zvolte, jestli částky platí za měsíc, čtvrtletí, nebo rok.
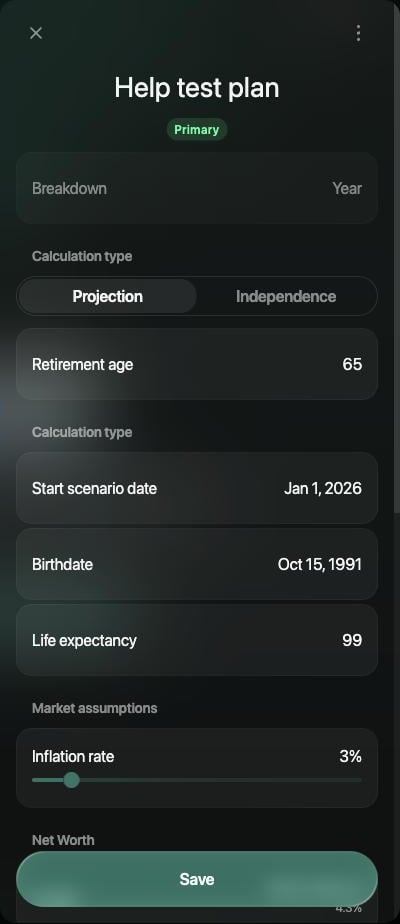
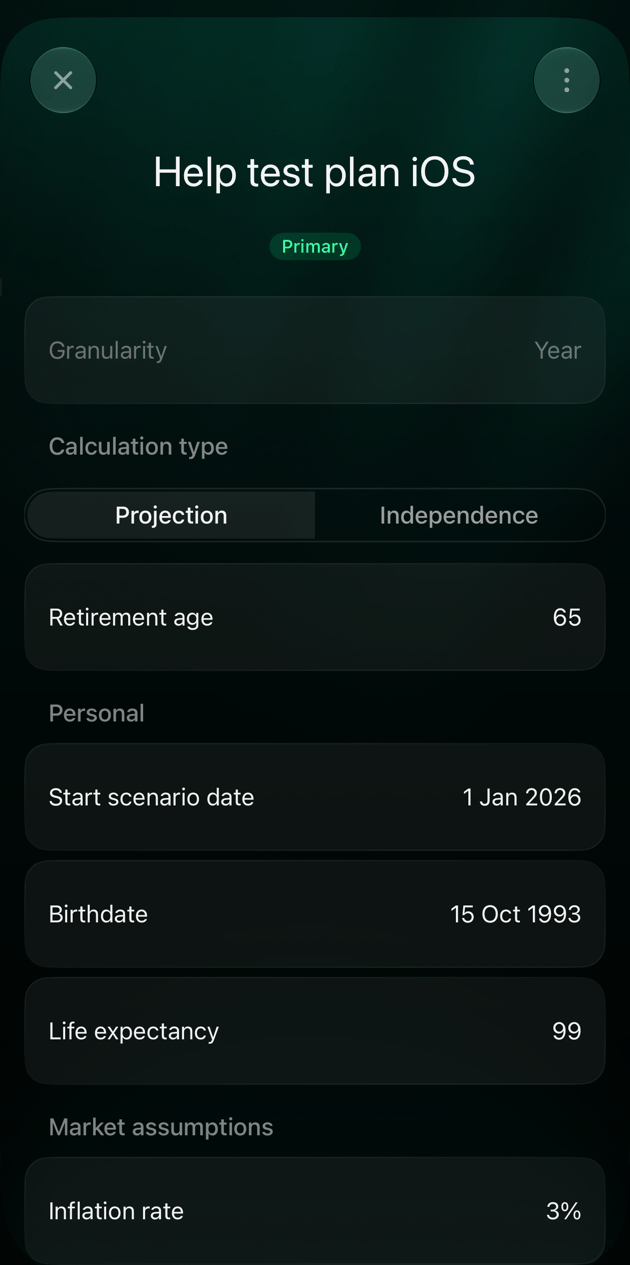
Nový scénář. Nastavení pod názvem vysvětlují další sekce.
Nastavte věk a časový rámec
Tato nastavení určují, jak dlouho plán běží a kdy odejdete do důchodu.- Typ výpočtu: Projekce použije zadaný Věk odchodu do důchodu (na začátku 65). Nezávislost místo toho spočítá nejdřívější věk, ve kterém můžete přestat pracovat; viz Zjistěte svůj věk finanční nezávislosti.
- Datum začátku scénáře (v iOS Datum zahájení scénáře): Začátek aktuálního roku nebo Dnes. V iOS jeho změna vyplní scénář znovu z vašich účtů a nahradí vaše ručně upravené částky.
- Datum narození: určuje váš věk v každém roce plánu.
- Očekávaná délka života: plán běží do tohoto věku (na začátku 99). S rokem narození 1991 a očekávanou délkou života 99 let skončí plán v roce 2090.
Zkontrolujte aktiva a závazky
Vyberte Aktiva nebo Závazky v sekci Čistá hodnota a uvidíte účty, které finerd přidal. Každý řádek ukazuje zůstatek a roční sazbu. Výběrem účtu změníte jeho částku nebo sazbu.
Věci jako nábytek a elektronika v seznamu Aktiva nejsou, takže jejich sazby nastavit nelze. Graf je přesto může ukazovat v jejich současné hodnotě.
Bankovnímu účtu nastavte sazbu podle úroku, který vám vyplácí, a investici podle výnosu, který očekáváte. Majetek a půjčky mají vlastní články: Sledování majetku a Sledování půjčky nebo hypotéky.
Naplánujte splácení půjček
finerd přidá každou půjčku s úrokovou sazbou, ale bez splátek. Dokud je nenastavíte, půjčka každý rok roste a stahuje vaši čistou hodnotu dolů. Otevřete každou půjčku a v sekci Splacení zvolte:- Částka a potom do pole Roční platba (v iOS Roční splátka) zadejte roční splátku, nebo
- Období (roky) a potom do pole Roky splácení zadejte, kolik let zbývá. finerd spočítá stejně vysoké splátky, které půjčku za tu dobu splatí.
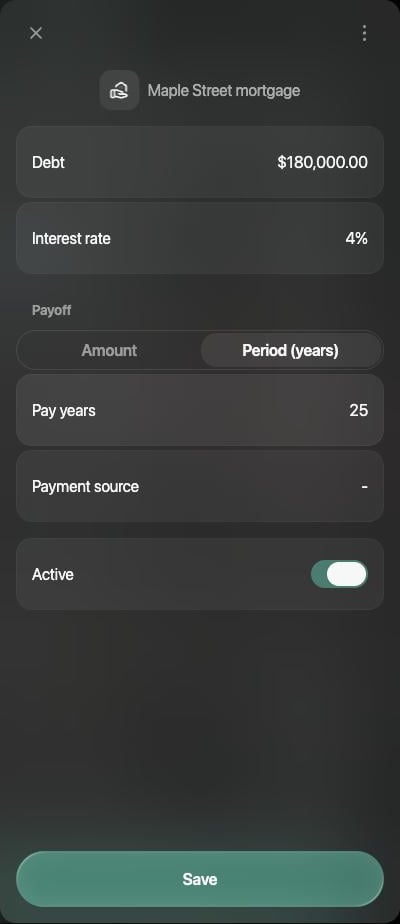
Hypotéka splácená 25 let.
Vynechte účet z plánu
Chcete-li účet z plánu vynechat bez smazání, vypněte ho:- Web: otevřete účet a vypněte Aktivní.
- iOS: přejeďte po účtu prstem doleva a klepněte na Ignorovat (Neignorovat ho vrátí), nebo ho otevřete a vypněte Aktivní ve scénáři.
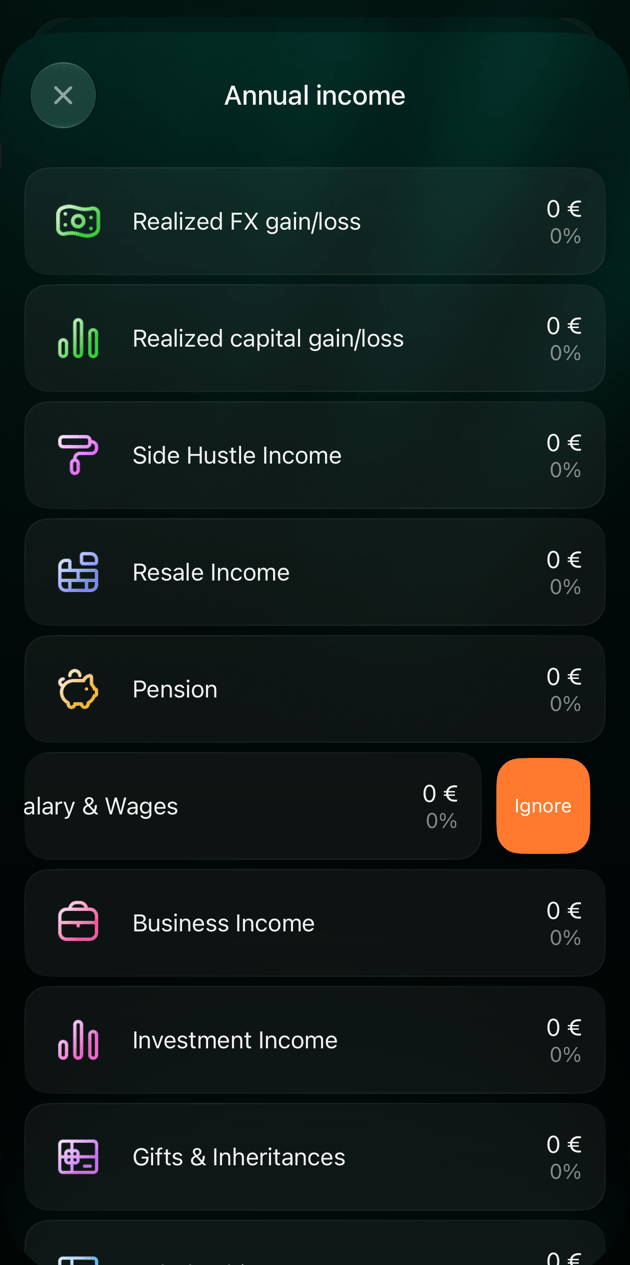
V iOS řádek ignorujete přejetím prstem doleva.
Nastavte příjmy a výdaje
V sekci Zisky a ztráty obsahují Roční příjem a Roční výdaje vaše příjmy a výdaje podle kategorií, vypočtené z vašich nedávných transakcí. V měsíčním nebo čtvrtletním scénáři se jmenují Měsíční příjem a Měsíční výdaje, nebo Čtvrtletní příjem a Čtvrtletní výdaje. Výběrem kterékoli z těchto položek zobrazíte její kategorie. Otevřete kategorii a změňte její částku nebo tempo růstu: Míra růstu příjmu nebo Míra růstu výdajů (v iOS Růst příjmů nebo Růst výdajů), na začátku 3 % ročně. Kategorie s částkou 0 se při uložení ze scénáře odebere. Chcete-li změnit příjmy nebo výdaje od určitého data v budoucnu, například kvůli zvýšení platu, narození dítěte nebo odchodu do důchodu, přidejte místo toho událost; viz Přidání budoucích událostí do plánu.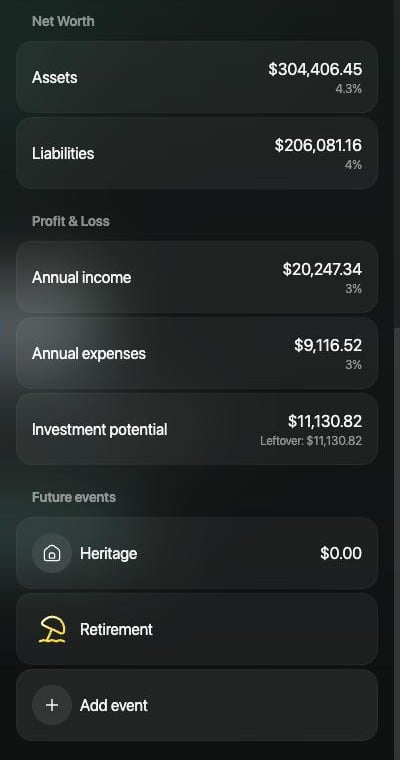
Součty, ze kterých plán vychází: čistá hodnota, příjmy, výdaje a to, co zbývá k investování.
Nastavte inflaci a míry růstu
Míra inflace v sekci Tržní předpoklady je na začátku 3 %. finerd ji používá dvěma způsoby:- Odečítá ji od růstu vašich aktiv, takže je plán ukazuje v dnešních cenách.
- Je to míra růstu pro každý příjem nebo výdaj, který nemá vlastní sazbu.
Investujte volné peníze
Investiční potenciál jsou vaše příjmy minus výdaje: to, co vám každý rok zbývá k investování. Zbytek (v iOS Zůstatek) je část, která ještě není nikam přiřazená. Pravidelné investování naplánujete takto:- Vyberte Investiční potenciál.
- Vyberte aktivum, do kterého chcete investovat, například makléřský účet.
- V sekci Roční plán příspěvků (nebo Měsíční plán příspěvků či Čtvrtletní plán příspěvků) zvolte:
- Částka a zadejte, kolik každý rok přidáte, nebo
- Procento, zvolte kategorii příjmu, například mzdu, a zadejte její podíl.
- Vyberte Uložit (v iOS Použít) a potom uložte scénář.
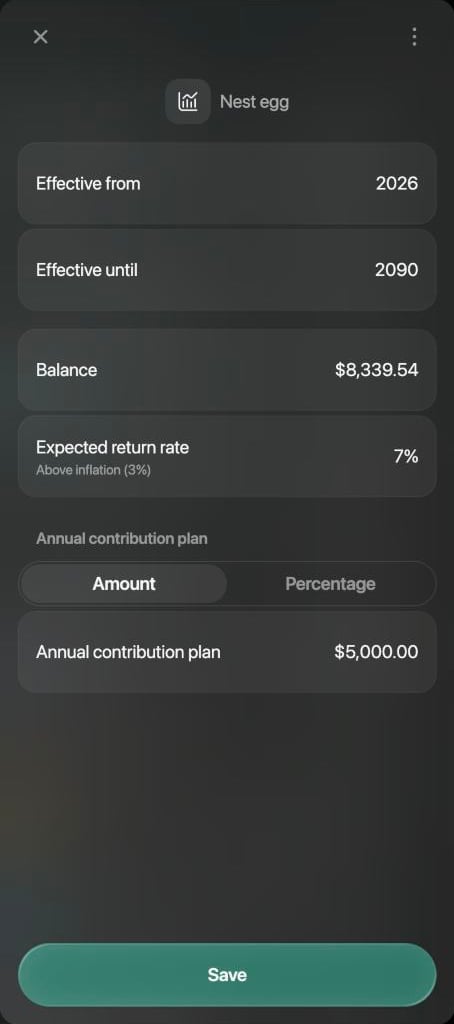
5,000 USD ročně na investiční účet s očekávaným výnosem 7 %.
Přečtěte si svůj plán
Graf ukazuje vaši čistou hodnotu v každém roce plánu: aktiva nad nulou, závazky pod ní.- Web
- iOS
- Počáteční čistá hodnota je bod, ze kterého plán vychází. Čistá hodnota v důchodovém věku je hodnota plánu v roce vašeho odchodu do důchodu i se změnou oproti začátku. Zobrazí se, když je zobrazení nastavené na Rok.
- Ikona deštníku označuje rok vašeho odchodu do důchodu.
- Najeďte ukazatelem na sloupec a uvidíte svůj věk v daném roce, plán pro každý typ účtu a u minulých let a aktuálního roku i skutečné částky s tím, jak daleko jsou od plánu.
- Rok vedle názvu scénáře přepne graf na měsíce nebo čtvrtletí.
- Ikona oka graf skryje. Tabulka pod ním uvádí plán pro každý typ účtu a každý účet rok po roce. Kopírovat tabulku zkopíruje.
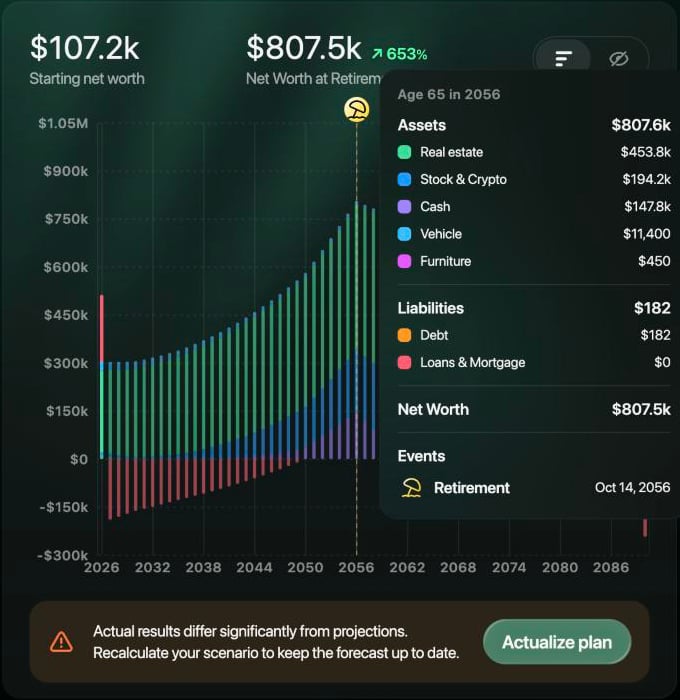
Najeďte ukazatelem na sloupec a uvidíte plán pro daný rok. Tady rok odchodu do důchodu: hypotéka je splacená a úspory jsou na vrcholu.
Další kroky
- Přidání budoucích událostí do plánu: koupě bydlení nebo auta, dítě, nová práce, půjčka nebo důchod.
- Porovnání a aktualizace scénářů: zkopírujte scénář a vyzkoušejte jinou volbu, porovnejte scénáře vedle sebe, zjistěte svůj věk finanční nezávislosti a udržujte plán v souladu se skutečnými výsledky.
- V co se může proměnit $1,000: jak funguje složený růst.