跳转到主要内容
财务规划显示从今天到你设定的预期寿命为止,你的净资产每年可能如何变化。你以情景的形式制定规划:finerd 会根据你已经在记录的账户、收入和支出填好情景,你再调整自己的年龄、增长率和利率、通胀率以及投资金额。 财务规划是 finerd Pro 的功能,适用于个人空间,可在网页版和 iOS App 中使用。Android App 没有这项功能,商业空间也不包含它。想了解为什么值得制定规划,请阅读为什么要制定财务规划?

规划如何运作

情景从你今天的财务状况出发,对未来的每一年(或每月、每季度)重复同样的计算:
  • 资产(例如银行账户、现金、股票和加密货币、房产和车辆)按各自的比率增值或贬值。
  • 负债(例如贷款、房贷和你欠别人的债务)随利息增加,随你计划的还款减少。
  • 收入减去支出就是你每年剩下的钱。你选择投资的部分会进入你的资产;其余部分作为现金留在规划中。
  • 未来事件(例如从退休日期开始领取的养老金)会从指定日期起改变这些金额。请参阅在规划中添加未来事件。
finerd 以今日币值显示资产价值:每年都会从资产的增长中扣除通胀。在 3% 的通胀下,比率为 0% 的汽车在规划中每年约贬值 3%,每年增值 5% 的公寓则每年约增长 2%。 如果支出超过收入(例如退休后),finerd 会用你的资产补足差额,先从现金开始。资产用完后,缺口会计为债务,你的净资产会降到零以下。 你的第一个情景就是主情景,带有主要标记。报表、首页小组件和“实际结果偏离规划”的提示都使用它。你可以添加更多情景来比较不同的选择;请参阅比较并更新情景。

创建你的第一个情景

创建情景时,finerd 会把你账户的当前余额,以及按分类划分的收入和支出复制到情景中。你的账户不会有任何变化:情景是一份可以编辑的独立副本。
  1. 打开报表,然后选择财务规划。
  2. 选择创建第一个情景。
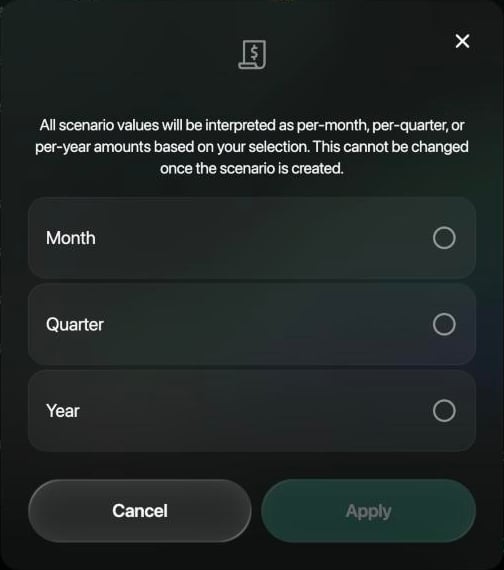
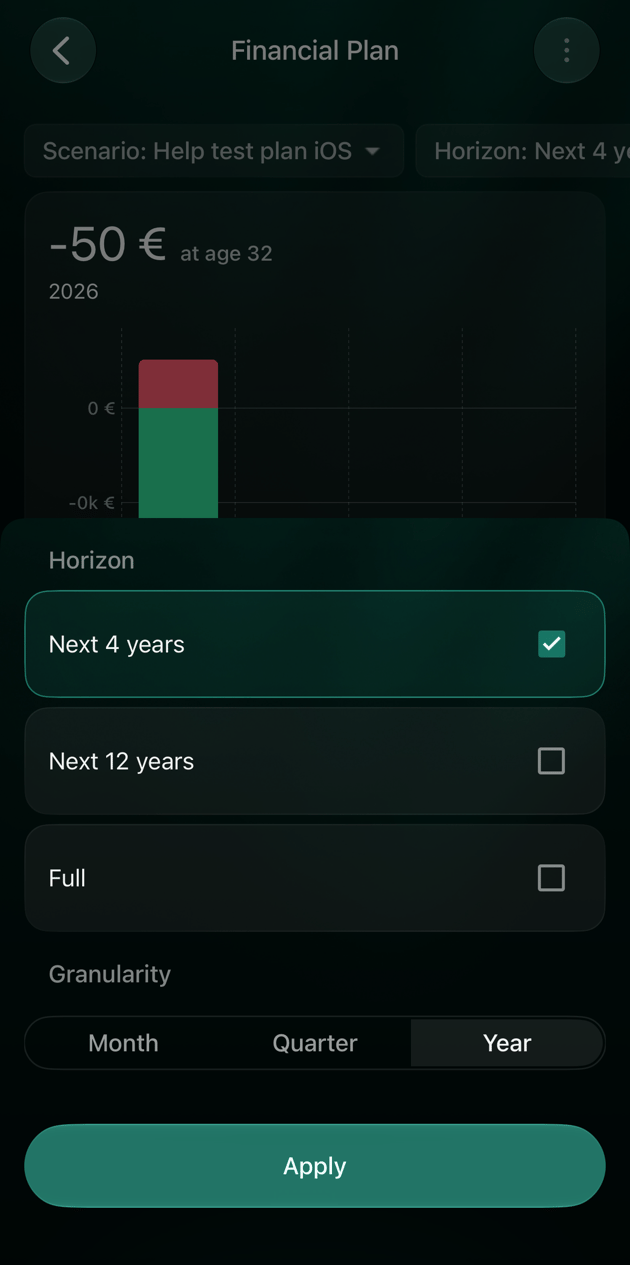
  3. 选择月、季度或年,然后选择应用。情景中的每个金额都按月、按季度或按年计算。以后无法更改。
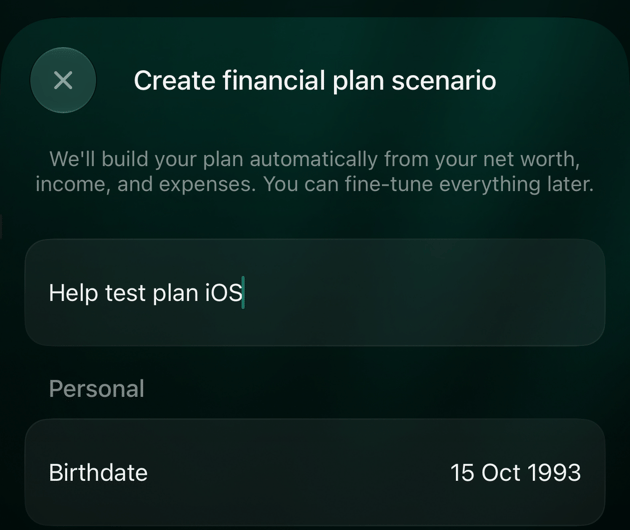
  4. 在情景名称中输入名称,例如基础规划。
  5. 选择出生日期,然后选择你的出生日期。finerd 会建议 20 年前的某个日期,所以请更改它。
  6. 检查下面各节介绍的其他设置,然后选择存储。
说明窗口:所有情景数值都是每月、每季度或每年的金额,且以后无法更改;含 Month、Quarter 和 Year 选项,以及 Cancel 和 Apply 按钮。

选择金额按月、按季度还是按年计算。

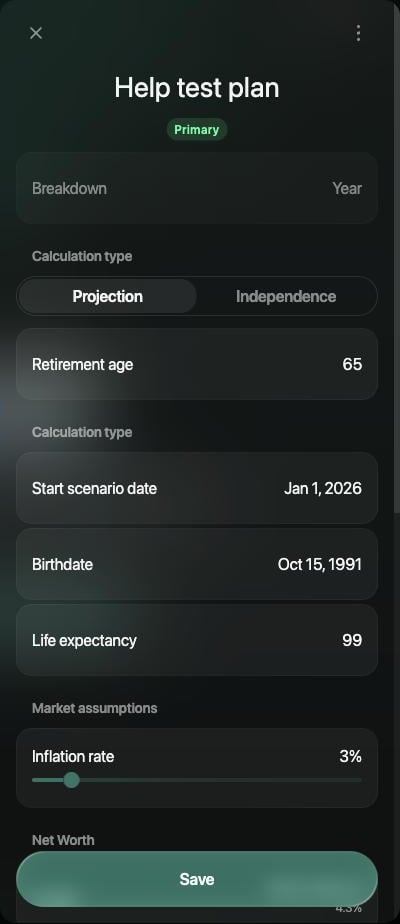
名为 Help test plan 的新情景面板,带 Primary 标记:Breakdown 为 Year,Calculation type 为 Projection,Retirement age 为 65,Start scenario date 为 Jan 1, 2026,Birthdate 为 Oct 15, 1991,Life expectancy 为 99,Inflation rate 为 3%。

一个新情景。名称下方的设置会在后面几节中说明。

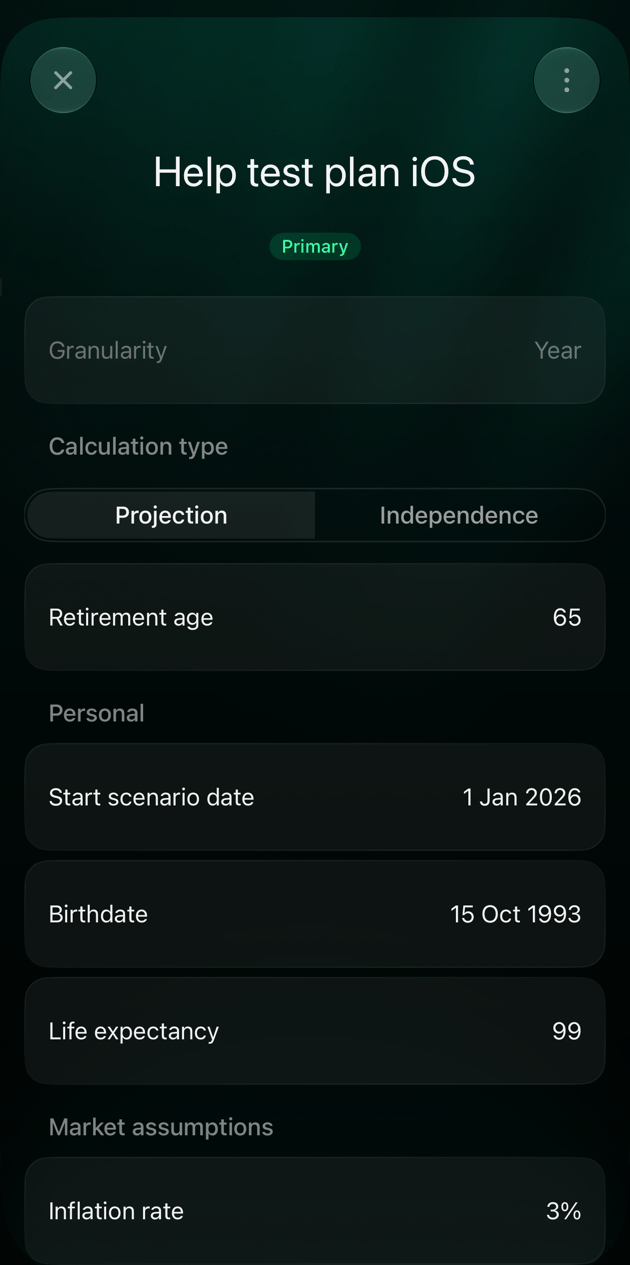
报表会打开你的情景。在网页版上,选择情景:旁边的铅笔图标可再次打开它的设置;在 iOS 上,轻点 ⋮ > 情景详情。只有在情景中选择存储之后,更改才会生效。

设置年龄和时间范围

这些设置决定规划持续多久,以及你何时退休。
  • 计算类型:预测使用你输入的退休年龄(初始为 65)。财务自由则会计算出你最早可以停止工作的年龄;请参阅找出你的财务自由年龄。
  • 情景开始日期:今年年初或今天。在 iOS 上,更改它会根据你的账户重新填写情景,并替换你编辑过的金额。
  • 出生日期:决定你在规划中每一年的年龄。
  • 预期寿命:规划会持续到这个年龄(初始为 99)。如果你出生于 1991年,预期寿命为 99,你的规划会在 2090年结束。
在网页版上,请在第一次存储情景之前设置退休年龄。如果以后再更改,规划仍会按你第一次存储时的年龄停止你的收入并开始发放养老金;要尝试其他年龄,请在网页版上添加一个新情景。在 iOS 上,一旦你轻点创建,新情景就会以默认年龄存储。请参阅比较并更新情景。

检查资产和负债

选择净资产下的资产或负债,查看 finerd 添加的账户。每一行显示余额和年度比率。选择某个账户可更改它的金额或比率。 家具和电子产品等个人物品不在资产列表中,所以无法设置它们的比率。不过图表仍可能按当前价值显示它们。 请将银行账户的比率设为它支付的利率,将投资的比率设为你预期的回报。财产和贷款各有专门的文章:跟踪财产和跟踪贷款或房贷。

规划贷款的还款方式

finerd 添加每笔贷款时会带上利率,但不包含还款。在你设置还款之前,贷款每年都会增长,拉低你的净资产。对于每笔贷款,打开它,然后在还款下选择:
  • 金额,然后在每年还款中输入还款额;或者
  • 期限(年),然后在还款年数中输入剩余的年数。finerd 会计算出在这段时间内还清贷款的等额还款。
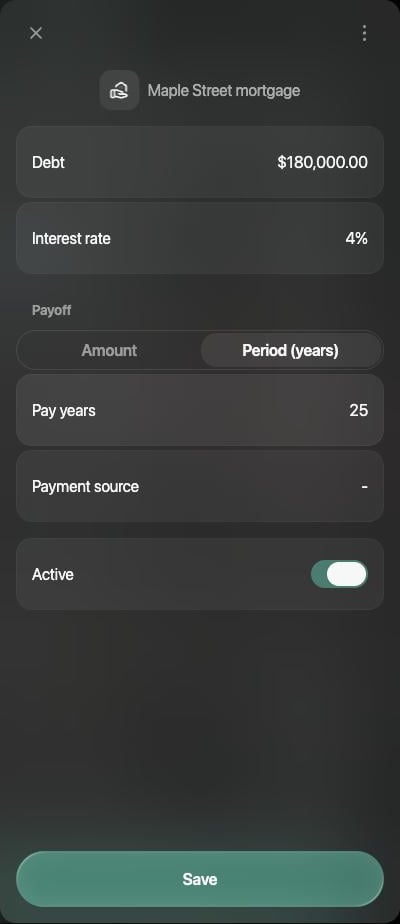
付款来源是还款从中扣除的账户。如果不设置,还款会从你收入的剩余部分中支出。 处于生效状态且有余额的贷款需要设置还款额或期限。在网页版上,只有设置其中之一后才会出现存储;在 iOS 上,应用会显示需要设置还款。
Maple Street mortgage 面板:Debt 为 $180,000.00,Interest rate 为 4%,Payoff 设为 Period (years),Pay years 为 25,Payment source 为空,Active 开关已打开。

分 25 年还清的房贷。

将账户排除在规划之外

如果想让某个账户不计入规划,又不想删除它,可以将它停用:
  • 网页版:打开该账户,关闭生效。
  • iOS:在该账户上向左滑动,然后轻点忽略(不忽略可将它恢复),或者打开它并关闭在情景中生效。
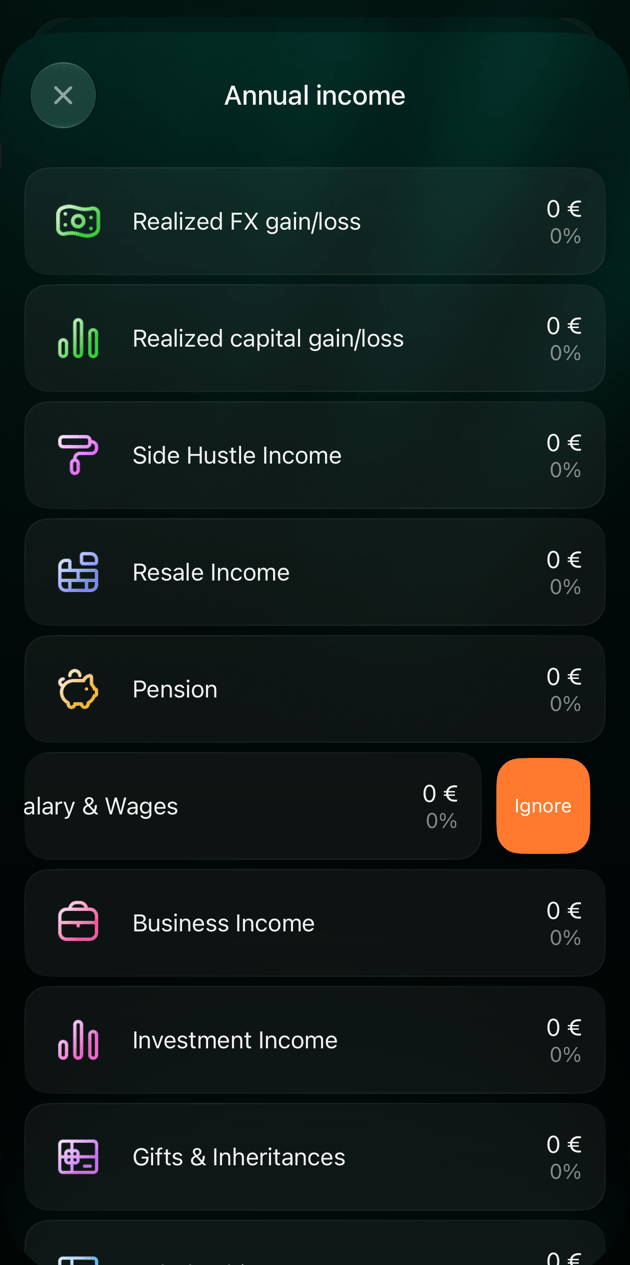
该账户会继续留在列表中,显示为灰色,且不计入总额。收入和支出分类也可以这样操作。
iOS 的 Annual income 列表,Salary & Wages 一行已向左滑动,显示橙色的 Ignore 按钮。

在 iOS 上,向左滑动某一行即可忽略它。

在网页版上,列表末尾的添加账户会在你的空间中创建一个真实的账户,与账户 > 添加账户完全相同,并将它添加到规划中。

设置收入和支出

在损益下,年收入和年支出根据你最近的交易,按分类列出你的收入和消费。在按月或按季度的情景中,它们分别称为月收入和月支出,或季度收入和季度支出。 选择其中任意一项即可查看分类。打开某个分类可更改它的金额或增长速度:收入增长率或支出增长率,初始为每年 3%。金额为 0 的分类会在存储时从情景中移除。 要从未来某个日期开始更改收入或支出(例如加薪、添了孩子或开始领取养老金),请改为添加事件;请参阅在规划中添加未来事件。
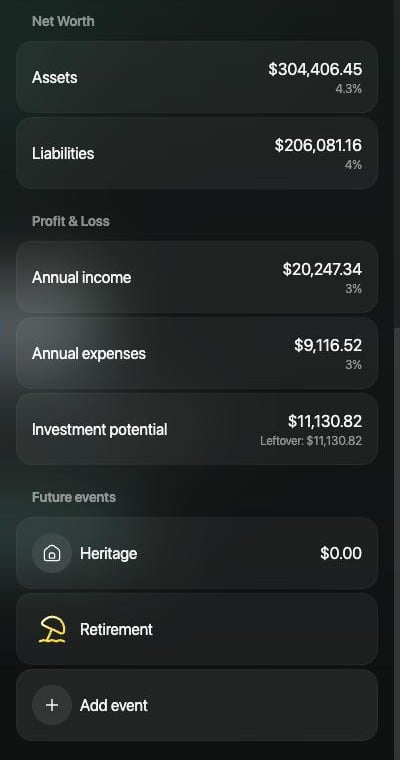
情景面板的各个部分:Net Worth 中 Assets 为 $304,406.45(4.3%),Liabilities 为 $206,081.16(4%);Profit & Loss 中 Annual income 为 $20,247.34,Annual expenses 为 $9,116.52,Investment potential 为 $11,130.82;Future events 中有 Heritage、Retirement 和 Add event。

规划的起始总额:净资产、收入、支出以及可用于投资的余额。

设置通胀率和增长率

市场假设下的通胀率初始为 3%。finerd 以两种方式使用它:
  • 从资产的增长中扣除通胀,让规划以今日币值显示资产。
  • 作为没有单独设置增长率的收入或支出的增长率。
在网页版上,用滑块在 0% 到 30% 之间设置通胀率;在 iOS 上,输入一个百分比。超过 6% 时,finerd 会提示这一比率处于历史高位;超过 10% 时,会提示它非常高。你仍然可以存储。 每个比率都会显示它与通胀相比如何,例如高于通胀(3%)。在 iOS 上,finerd 还会把超过 15% 的预期回报提示为偏乐观,把超过 20% 的提示为很难持续。

投资可用资金

投资潜力是你的收入减去支出:每年可用于投资的钱。结余是你还没有分配的部分。 要规划定期投资:
  1. 选择投资潜力。
  2. 选择要投资的资产,例如证券账户。
  3. 在每年定期存入计划(或每月定期存入计划、每季度定期存入计划)下选择:
    • 金额,然后输入你每年存入多少;或者
    • 百分比,然后选择一个收入分类(例如你的工资)并输入它所占的比例。
  4. 选择存储(在 iOS 上为应用),然后存储情景。
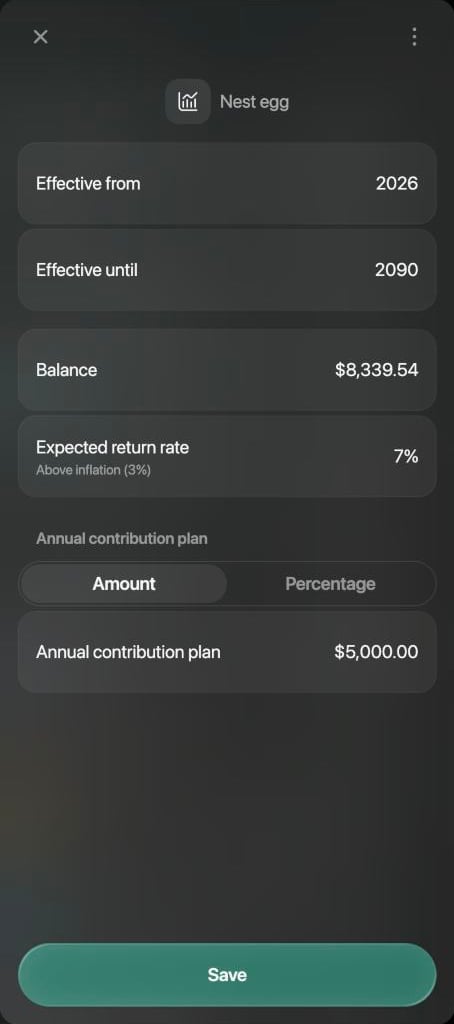
定期存入的总额不能超过投资潜力。在网页版上,结余低于零时无法存储。你没有分配的钱会作为现金留在规划中,先放进一个现金账户,并且只按该账户的比率增长。比率为 0% 时,它会因通胀而贬值。 在示例中,每年以 7% 的预期回报向 Nest egg 投资账户存入 5,000 USD,让规划在退休时的净资产从 713,000 USD 增加到 807,500 USD。
Nest egg 面板:Balance 为 $8,339.54,Expected return rate 为 7%,标有 Above inflation (3%),Annual contribution plan 设为 Amount,金额为 $5,000.00。

每年以 7% 的预期回报向投资账户存入 5,000 USD。

解读你的规划

图表显示规划中每一年的净资产:资产在零以上,负债在零以下。
  • 初始净资产是规划的起点。退休时的净资产是规划在你退休那一年的价值,并显示相对于起点的变化。视图设为年时才会显示它。
  • 雨伞图标标出你的退休年份。
  • 将指针移到柱形上,可以查看你在那一年的年龄、每种账户类型的规划值;对于过去和当前的年份,还会显示你的实际金额以及它与规划的差距。
  • 情景名称旁边的年可将图表切换为按月或按季度显示。
  • 眼睛图标可隐藏图表。图表下方的表格按年列出每种账户类型和每个账户的规划值。拷贝会复制该表格。
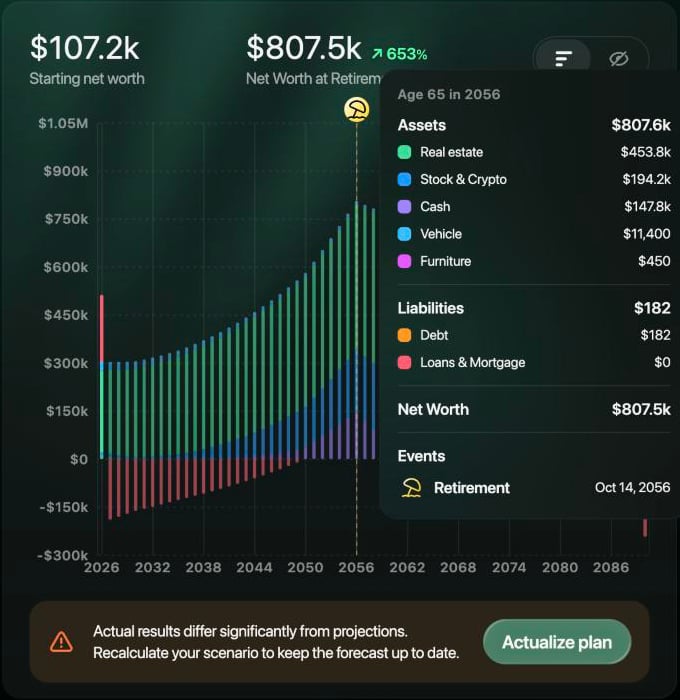
Help test plan 的 Financial plan 图表:Starting net worth 为 $107.2k,Net Worth at Retirement Age 为 $807.5k;2056年 Age 65 的提示框按类型列出资产 $807.6k(房产、股票和加密货币、现金、车辆、家具)、负债 $182、净资产 $807.5k 以及 Retirement 事件。

将指针移到柱形上可查看那一年的规划。这里是退休那一年:房贷已还清,储蓄达到峰值。
实际金额来自你空间中的所有资产和负债,与净资产报表中的数字相同。 如果你的实际结果与规划相差很大,finerd 会建议你更新规划。请参阅用实际结果更新规划。

后续步骤