
계획의 작동 방식
시나리오는 오늘의 재정 상태에서 출발해, 앞으로 매년(또는 매월, 매 분기) 같은 계산을 반복해요.- 은행 계좌, 현금, 주식과 암호화폐, 부동산, 차량 같은 자산은 저마다 설정된 비율에 따라 가치가 오르거나 내려요.
- 대출, 주택 담보 대출, 다른 사람에게 갚을 채무 같은 부채는 이자만큼 늘고, 계획한 상환액만큼 줄어요.
- 수입에서 지출을 뺀 금액이 해마다 남는 돈이에요. 투자하기로 한 부분은 자산으로 들어가고, 나머지는 현금으로 계획에 남아요.
- 은퇴일부터 받는 연금 같은 향후 이벤트는 정해진 날짜부터 이 금액을 바꿔요. 재무 계획에 미래 이벤트 추가하기를 참고하세요.
첫 시나리오 만들기
시나리오를 만들면 finerd가 현재 계좌 잔액과 카테고리별 수입·지출을 시나리오에 복사해요. 계좌는 전혀 바뀌지 않아요. 시나리오는 따로 편집할 수 있는 별도의 사본이에요.- Web
- iOS
- 리포트를 열고 재무 계획을 선택해요.
- 첫 시나리오 만들기를 선택해요.
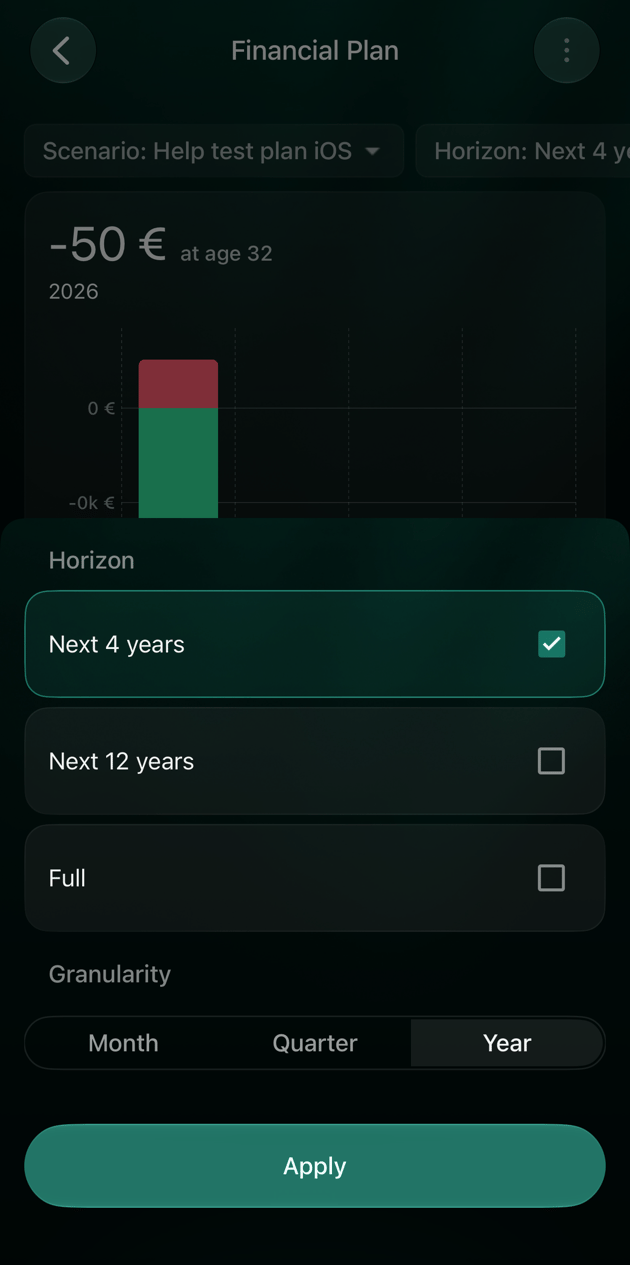
- 월, 분기, 년 중 하나를 고르고 적용을 선택해요. 시나리오의 모든 금액은 월별, 분기별 또는 연별 금액이 돼요. 이 설정은 나중에 바꿀 수 없어요.
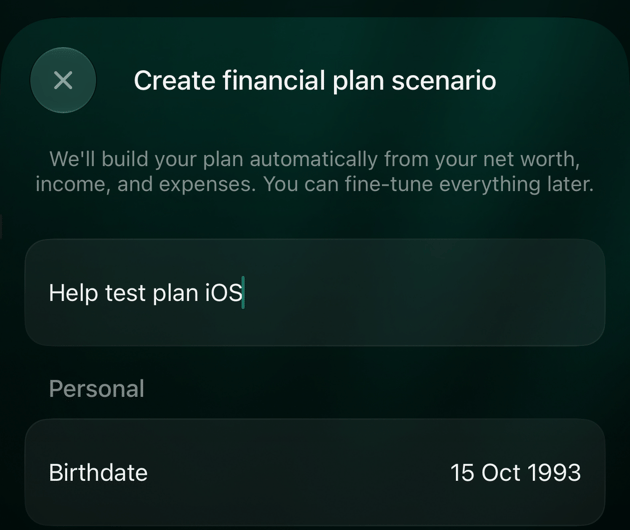
- 시나리오 이름에 기준 계획 같은 이름을 입력해요.
- 생년월일을 선택하고 내 생년월일을 골라요. finerd가 20년 전 날짜를 제안하니 꼭 바꾸세요.
- 아래 섹션에서 설명하는 다른 설정을 확인한 다음 저장을 선택해요.
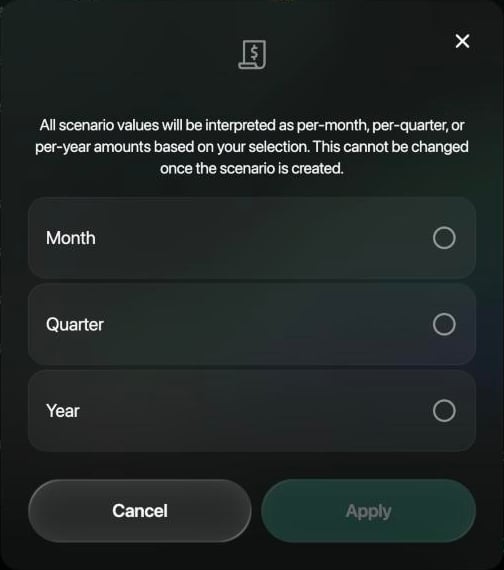
금액을 월별, 분기별, 연별 중 어느 단위로 할지 골라요.
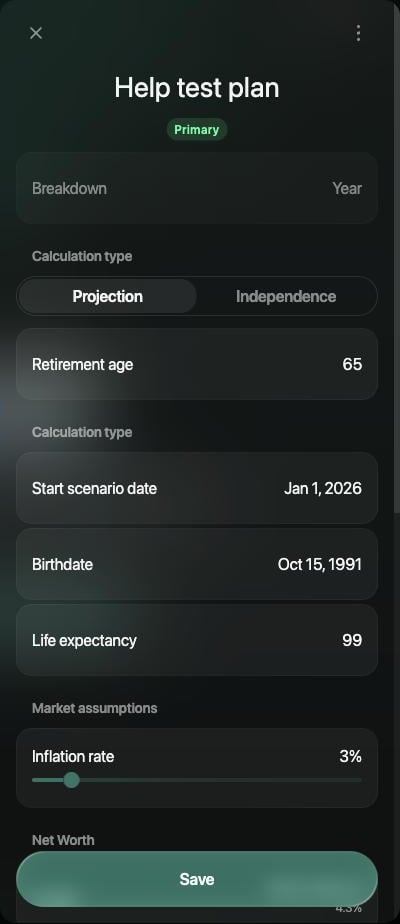
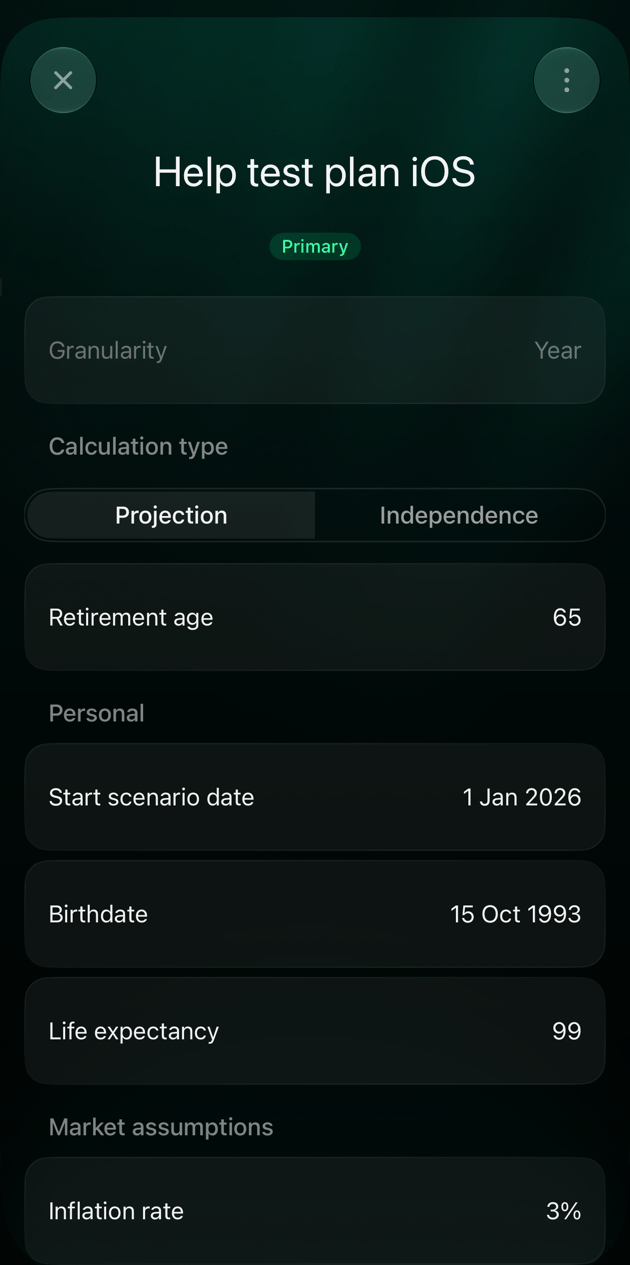
새 시나리오. 이름 아래의 설정은 다음 섹션에서 설명해요.
나이와 기간 설정하기
이 설정으로 계획이 얼마나 오래 이어지는지, 언제 은퇴하는지가 정해져요.- 계산 방식: 전망은 입력한 은퇴 나이(처음에는 65세)를 사용해요. 경제적 자립은 그 대신 일을 그만둘 수 있는 가장 이른 나이를 계산해요. 경제적 자립 나이 찾기를 참고하세요.
- 시나리오 시작일: 올해 초부터 또는 오늘 중에서 골라요. iOS에서는 이 값을 바꾸면 계좌 데이터로 시나리오를 다시 채우고, 직접 편집한 금액은 덮어써요.
- 생년월일: 계획의 각 해에 내가 몇 살인지 정해요.
- 기대 수명: 계획은 이 나이까지 이어져요(처음에는 99세). 1991년생이고 기대 수명이 99세라면 계획은 2090년에 끝나요.
자산과 부채 확인하기
순자산 아래의 자산 또는 부채를 선택하면 finerd가 추가한 계좌를 볼 수 있어요. 각 줄에는 잔액과 연간 비율이 표시돼요. 계좌를 선택하면 금액이나 비율을 바꿀 수 있어요.
가구나 전자기기 같은 물건은 자산 목록에 없어서 비율을 설정할 수 없어요. 그래도 차트에는 현재 가치로 표시될 수 있어요.
은행 계좌의 비율은 그 계좌가 주는 이자율로, 투자 계좌의 비율은 기대하는 수익률로 설정하세요. 재산과 대출은 따로 문서가 있어요. 내 재산 관리하기, 대출 또는 주택 담보 대출 관리하기를 참고하세요.
대출 상환 계획하기
finerd는 각 대출을 이자율과 함께 추가하지만 상환액은 넣지 않아요. 상환을 설정하기 전까지 대출은 해마다 늘어나 순자산을 끌어내려요. 대출마다 열어서 상환에서 다음 중 하나를 골라요.- 금액을 고르고 연간 상환액에 상환액을 입력하거나,
- 기간(년)을 고르고 상환 연수에 남은 연수를 입력해요. finerd가 그 기간 안에 대출을 다 갚을 수 있는 균등 상환액을 계산해요.
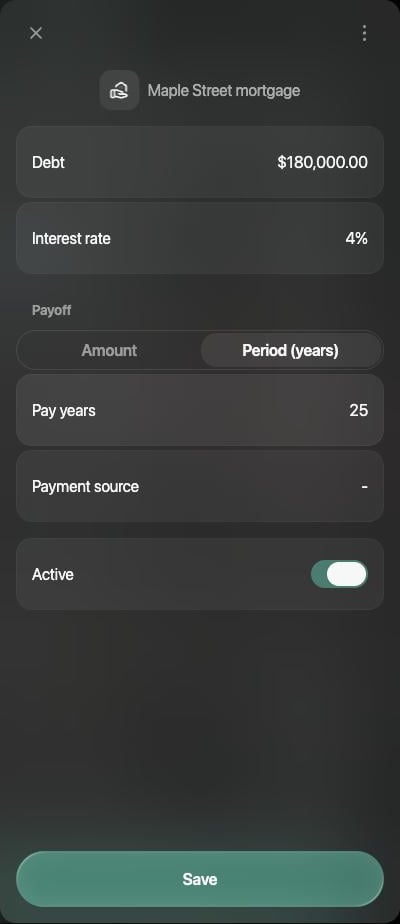
25년에 걸쳐 갚는 주택 담보 대출.
계좌 제외하기
계좌를 삭제하지 않고 계획에서 빼려면 꺼 두세요.- 웹: 계좌를 열고 활성을 꺼요.
- iOS: 계좌를 왼쪽으로 쓸어넘긴 다음 무시를 탭하거나(무시 안 함을 탭하면 다시 포함돼요), 계좌를 열고 시나리오에서 활성을 꺼요.
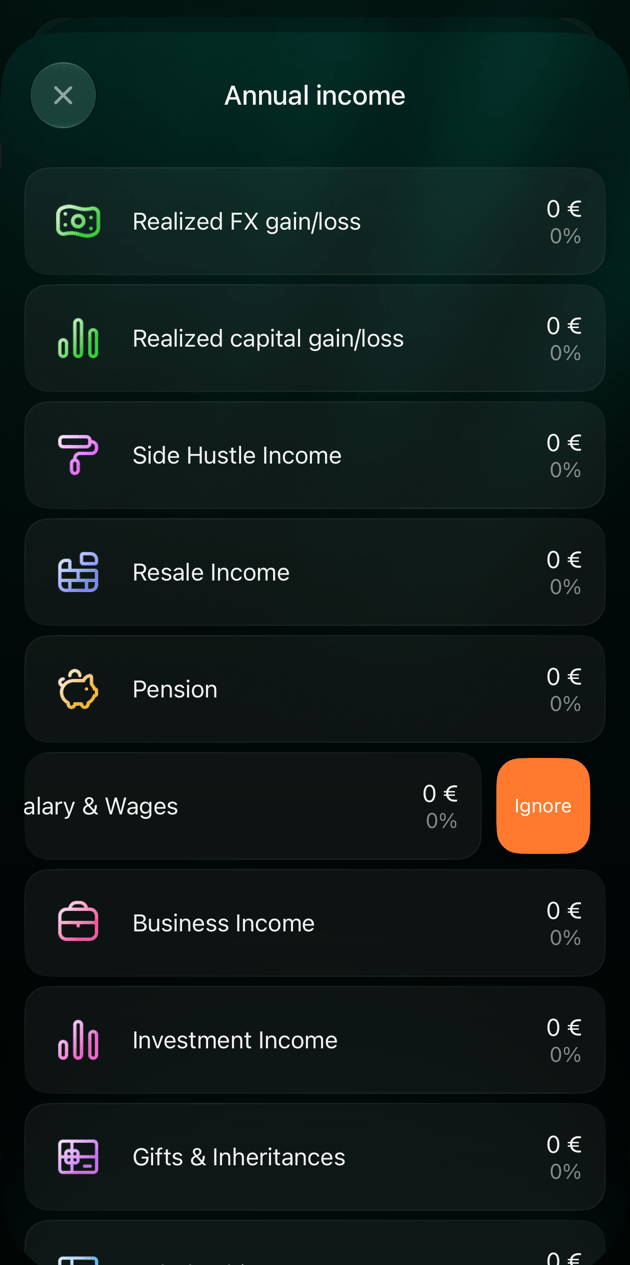
iOS에서는 줄을 왼쪽으로 쓸어넘겨 무시해요.
수입과 지출 설정하기
손익 아래의 연간 수입과 연간 지출에는 최근 거래를 바탕으로 한 카테고리별 수입과 지출이 들어 있어요. 월별 또는 분기별 시나리오에서는 이름이 월간 수입과 월간 지출, 또는 분기 수입과 분기 지출로 바뀌어요. 둘 중 하나를 선택하면 카테고리가 보여요. 카테고리를 열면 금액이나 늘어나는 속도를 바꿀 수 있어요. 수입 증가율 또는 지출 증가율은 처음에 연 3%예요. 금액이 0인 카테고리는 저장할 때 시나리오에서 제거돼요. 연봉 인상, 자녀 출생, 연금처럼 미래의 특정 날짜부터 수입이나 지출이 바뀐다면 대신 이벤트를 추가하세요. 재무 계획에 미래 이벤트 추가하기를 참고하세요.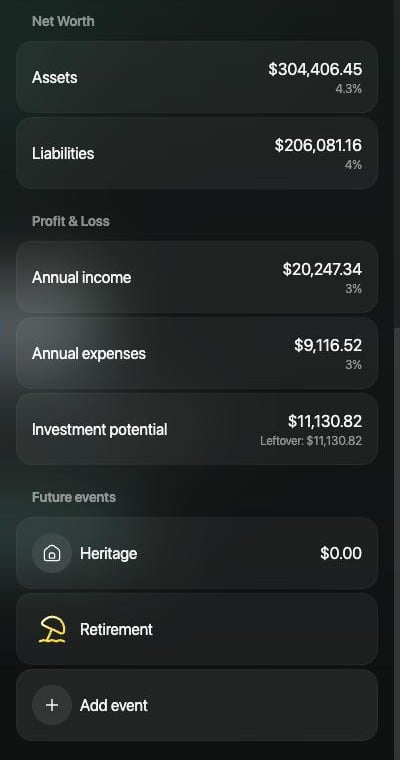
계획의 출발점이 되는 합계: 순자산, 수입, 지출, 투자에 쓸 수 있는 남은 금액.
인플레이션과 증가율 설정하기
시장 가정 아래의 인플레이션율은 처음에 3%예요. finerd는 이 값을 두 가지로 사용해요.- 자산의 성장분에서 인플레이션을 빼서, 계획에서 자산을 현재 화폐 가치로 보여 줘요.
- 자체 증가율이 없는 수입이나 지출의 증가율로 쓰여요.
남는 돈 투자하기
투자 여력은 수입에서 지출을 뺀 금액, 즉 해마다 투자에 쓸 수 있는 남은 돈이에요. 잔여액은 그중 아직 배정하지 않은 부분이에요. 정기적인 투자를 계획하려면:- 투자 여력을 선택해요.
- 증권 계좌처럼 투자할 자산을 선택해요.
- 연간 적립 계획(또는 월간 적립 계획, 분기 적립 계획)에서 다음 중 하나를 골라요.
- 금액을 고르고 해마다 넣을 금액을 입력하거나,
- 비율을 고르고 급여 같은 수입 카테고리를 선택한 다음 그 비중을 입력해요.
- 저장(iOS에서는 적용)을 선택한 다음 시나리오를 저장해요.
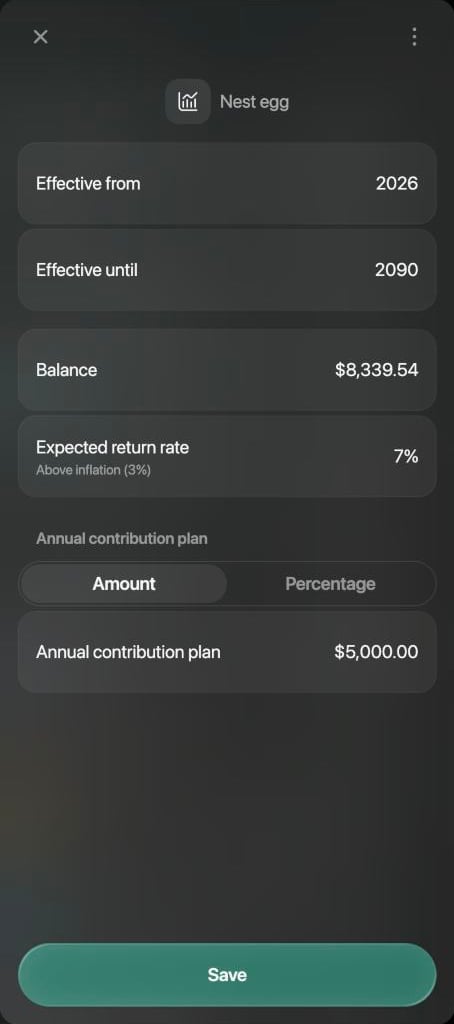
기대 수익률 7%인 투자 계좌에 연 5,000 USD 적립.
내 계획 읽기
차트는 계획 기간의 해마다 순자산을 보여 줘요. 자산은 0 위에, 부채는 0 아래에 표시돼요.- Web
- iOS
- 시작 순자산은 계획의 출발점이에요. 은퇴 나이의 순자산은 은퇴하는 해의 계획 값으로, 시작 시점 대비 변화도 함께 보여 줘요. 보기가 년으로 설정돼 있을 때 나타나요.
- 우산 아이콘은 은퇴하는 해를 표시해요.
- 막대에 포인터를 올리면 그해의 내 나이와 계좌 유형별 계획 값이 보여요. 이미 지난 해와 올해는 실제 금액과 계획과의 차이도 함께 보여요.
- 시나리오 이름 옆의 년을 선택하면 차트를 월별 또는 분기별로 바꿀 수 있어요.
- 눈 아이콘을 선택하면 차트가 숨겨져요. 그 아래 표에는 계좌 유형별, 계좌별 계획 값이 해마다 나와요. 복사를 선택하면 표가 복사돼요.
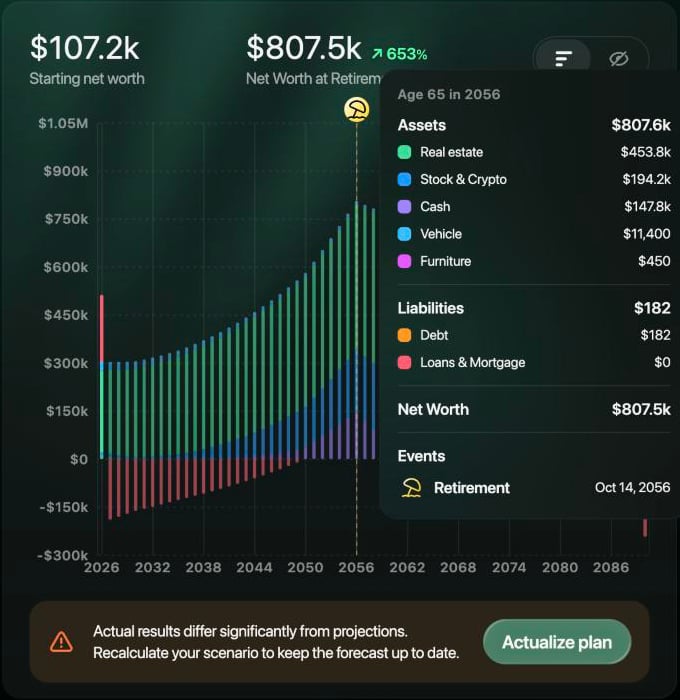
막대에 포인터를 올리면 그해의 계획이 보여요. 여기서는 은퇴하는 해로, 주택 담보 대출은 다 갚았고 저축은 최고치에 이르렀어요.
다음 단계
- 재무 계획에 미래 이벤트 추가하기: 집이나 자동차 구매, 자녀, 이직, 대출, 연금.
- 시나리오 비교 및 업데이트하기: 시나리오를 복사해 다른 선택지를 시험하고, 시나리오를 나란히 비교하고, 경제적 자립 나이를 찾고, 계획을 실제 결과에 맞게 유지해요.
- $1,000는 앞으로 얼마가 될까요?: 복리 효과의 원리.